




















Cần dự trù những chi phí bảo trì nào cho máy phát điện tua-bin khí cỡ nhỏ
Ngân sách bảo trì thực tế cho một Máy phát điện tuabin khí nhỏ cần bao gồm dịch vụ định kỳ, giám sát tình trạng, thay thế theo kế hoạch các bộ phận có tuổi thọ giới hạn, nhân công, chuẩn bị dừng máy và khoản dự phòng cho các phát hiện trong quá trình kiểm tra. Giá mua không phản ánh chi phí duy trì khả năng sẵn sàng của tổ máy trong suốt vòng đời vận hành. Mức dự toán dịch vụ hằng năm thấp có thể trông hấp dẫn cho đến khi một đợt dừng máy đột xuất cần phụ tùng giao gấp, nhân công chuyên môn, thiết bị nâng và tổn thất sản lượng điện.
Chi phí bảo trì nên được lập kế hoạch dựa trên giờ vận hành, số lần khởi động, chất lượng nhiên liệu, điều kiện môi trường và biểu đồ phụ tải thay vì chỉ theo năm dương lịch. Một tổ máy vận hành ổn định gần mức tải thiết kế sẽ tích lũy hao mòn khác với tổ máy được sử dụng để hỗ trợ phụ tải đỉnh thường xuyên, dự phòng khẩn cấp hoặc các chu kỳ khởi động-dừng lặp lại. Các lần khởi động và thay đổi tải nhanh gây ứng suất nhiệt lên các bộ phận vùng nóng, trong khi không khí nhiều bụi, tiếp xúc với muối, lọc khí đầu vào kém và nhiên liệu nhiễm bẩn có thể đẩy nhanh quá trình cáu bẩn và ăn mòn.
Các chi phí định kỳ cần đưa vào ngân sách vận hành
Kiểm tra định kỳ là nền tảng của kế hoạch bảo trì. Các hạng mục này bao gồm kiểm tra trực quan để phát hiện rò rỉ, rung động bất thường, kết nối lỏng, cách điện hư hỏng và sự xuống cấp trong hệ thống đầu vào và xả. Chúng cũng bao gồm xem xét xu hướng chênh lệch nhiệt độ khí xả, số liệu rung động, áp suất dầu bôi trơn, áp suất nhiên liệu, thông số điện của máy phát và đặc tính khởi động. Chi phí không chỉ giới hạn ở lần kiểm tra; nó còn bao gồm việc tiếp cận, điều phối dừng máy, lập báo cáo và công việc khắc phục được xác định trong chuyến kiểm tra.
Chất bôi trơn, bộ lọc, phớt, vật liệu làm sạch và vật tư tiêu hao nhỏ có chi phí riêng lẻ không lớn nhưng có thể dự đoán được. Dầu bôi trơn cần được lấy mẫu theo lịch cũng như thay thế. Kết quả phòng thí nghiệm cho thấy có nước, nhiên liệu pha loãng, lượng hạt quá mức hoặc hàm lượng kim loại bất thường cần kích hoạt việc điều tra trước khi thay dầu chỉ đơn thuần xóa đi triệu chứng. Bộ lọc dầu, phần tử thông hơi, bộ lọc nhiên liệu, lõi lọc khí đầu vào, gioăng, vòng đệm O và vật tư tiêu hao liên quan đến bộ đánh lửa nên được dự toán thành các hạng mục riêng vì chu kỳ thay thế của chúng có thể khác nhau.
Bảo trì cửa hút khí cần được chú ý đặc biệt. Sự cản trở qua các bộ lọc làm tăng tổn thất áp suất đầu vào và có thể giảm công suất trong khi tăng mức tiêu thụ nhiên liệu cho một nhu cầu điện nhất định. Thay bộ lọc quá sớm gây lãng phí vật liệu; để chúng tiếp tục hoạt động vượt quá giới hạn sụt áp làm tăng tổn thất hiệu suất và rủi ro chất bẩn bị hút vào. Cơ sở lập ngân sách phù hợp kết hợp tải lượng bụi tại địa điểm, lịch sử áp suất chênh lệch, mức độ phơi nhiễm thời tiết và chất lượng của các phớt vỏ bộ lọc.
Chi phí hệ thống nhiên liệu thay đổi theo nguồn nhiên liệu và yêu cầu xử lý của nó. Chất lượng khí, độ sạch của nhiên liệu lỏng khi áp dụng, nước lẫn theo và độ ổn định áp suất nhiên liệu ảnh hưởng đến van, vòi phun, bộ lọc và hiệu suất đốt cháy. Ngân sách nên bao gồm kiểm tra chức năng và làm sạch định kỳ khi tài liệu bảo dưỡng yêu cầu, thay vì coi công việc hệ thống nhiên liệu là một hạng mục sửa chữa không dự kiến.
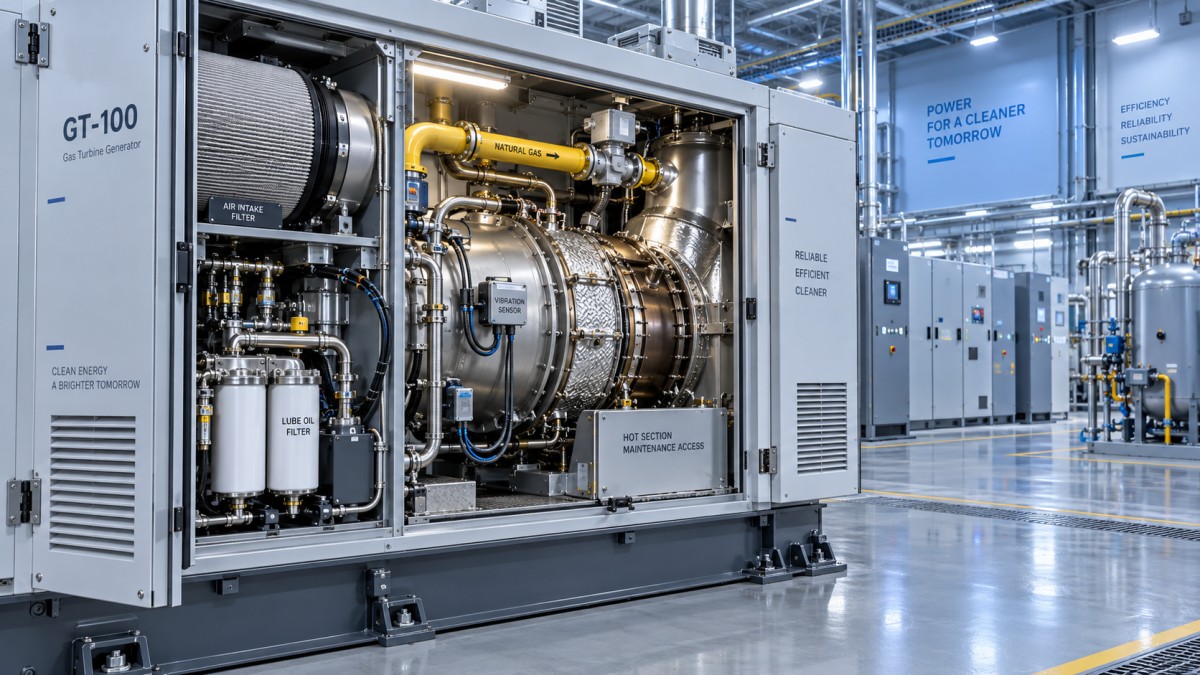
Các đợt dừng máy theo kế hoạch và sự kiện bảo dưỡng lớn
Bảo trì tuabin khí nhỏ thường được tổ chức theo các khoảng kiểm tra, công việc vùng nóng và các đợt đại tu chuyên sâu hơn. Khoảng thời gian chính xác phải dựa trên tài liệu thiết bị áp dụng và hồ sơ vận hành. Ngân sách không nên giả định rằng mọi tổ máy có công suất tương tự đều cần cùng một phạm vi công việc. Hai máy có số giờ vận hành tương đương có thể có nhu cầu bảo trì khác biệt đáng kể nếu một máy tích lũy nhiều lần khởi động, vận hành ở nhiệt độ môi trường cao hoặc gặp nhiễm bẩn khí đầu vào.
Vùng nóng là nguồn chi phí vòng đời lớn vì các ống lót buồng đốt, chi tiết chuyển tiếp, vòi phun, cánh và phần cứng liên quan phải chịu nhiệt độ cao, oxy hóa, chu kỳ nhiệt và rung động. Khả năng sửa chữa phụ thuộc vào tình trạng bộ phận, tình trạng vật liệu, tính nguyên vẹn của lớp phủ, tình trạng lỗ làm mát và quy trình sửa chữa được phê duyệt cho bộ phận đó. Chỉ lập ngân sách cho một bộ thay thế danh nghĩa có thể gây sai lệch khi kiểm tra phát hiện các bộ phận vượt ngoài giới hạn sửa chữa.
Dự toán cho đại tu lớn nên bao gồm các công việc xung quanh chính tuabin. Căn chỉnh khớp nối, kiểm tra máy phát, kiểm tra kết nối điện, sửa chữa vỏ bao, bảo dưỡng hệ thống thông gió và đưa vào vận hành lại đều cần thời gian và vật liệu. Nếu cụm thiết bị phải được tháo ra khỏi phòng máy có không gian hạn chế, các nghiên cứu nâng hạ, lối tiếp cận tạm thời, bảo vệ trong vận chuyển và hỗ trợ lắp đặt có thể quan trọng đối với chi phí dừng máy không kém công việc động cơ bên trong.
Nhân công, tiếp cận và tác động của việc dừng máy
Nhân công dịch vụ nên được tách thành nhân công theo kế hoạch và nhân công xử lý sự cố. Công việc theo kế hoạch có thể được bố trí theo các khung thời gian sản xuất, với phụ tùng được chuẩn bị trước khi dừng máy. Công việc xử lý sự cố thường có chi phí đi lại, huy động và giao hàng cao hơn, đặc biệt khi khắc phục sự cố cần thiết bị đo chuyên dụng hoặc cần nhanh chóng có mô-đun thay thế.
Điều kiện tiếp cận có thể thay đổi tính kinh tế của cùng một hạng mục sửa chữa. Một cụm thiết bị ngoài trời có lối tiếp cận nâng hạ thông thoáng khác với một hệ thống lắp đặt trong nhà có cửa ra vào hạn chế, ống dẫn khí xả trên cao hoặc lối tiếp cận nhà máy dùng chung. Giàn giáo, thuê cần cẩu, khả năng sử dụng xe nâng, cô lập điện, cô lập khí và kiểm tra hiệu suất sau bảo trì cần được đánh giá trước khi phê duyệt mức chi phí bảo trì hằng năm. Những hạng mục này đôi khi được hạch toán vào vận hành nhà máy thay vì ngân sách máy phát, nhưng chúng vẫn ảnh hưởng đến tổng chi phí sở hữu.
Thời gian ngừng hoạt động có hai khía cạnh chi phí. Hóa đơn bảo trì trực tiếp có thể nhìn thấy; chi phí do không có điện sẵn sàng ít rõ ràng hơn nhưng có thể lớn hơn. Khi máy phát hỗ trợ một quy trình thiết yếu, ngân sách nên xác định liệu nguồn phát điện tạm thời, giảm tải, điện lưới hay tổ máy dự phòng có sẵn trong các đợt dừng máy theo kế hoạch hay không. Đây không phải là lý do để trì hoãn bảo trì. Việc hoãn kiểm tra có xu hướng biến hao mòn có thể kiểm soát thành một đợt dừng máy khẩn cấp với ít khả năng kiểm soát hơn đối với nhân công và phụ tùng.
Chiến lược phụ tùng thay đổi dòng tiền
Ngân sách phụ tùng thực tế phân biệt giữa vật tư tiêu hao, phụ tùng dự phòng bảo hiểm và vật liệu đại tu. Vật tư tiêu hao được mua thường xuyên. Phụ tùng dự phòng bảo hiểm được lưu kho vì một hạng mục hỏng hóc sẽ gây ra thời gian dừng máy dài, dù hạng mục đó có thể không được sử dụng trong một năm nhất định. Vật liệu đại tu được mua trước một sự kiện theo kế hoạch sau khi phạm vi dự kiến đã được xác định. Gộp cả ba loại vào một mức chi phí phụ tùng hằng năm sẽ che khuất cả giá trị tồn kho lẫn rủi ro dừng máy.
Các bộ phận có thời gian cung ứng dài cần được xem xét sớm. Vòng bi, hạng mục điều khiển nhiên liệu, cảm biến, thiết bị đánh lửa, cơ cấu chấp hành, phớt chuyên dụng và phần cứng vùng nóng có thể có thời gian cung ứng và yêu cầu lưu trữ khác nhau. Thời hạn bảo quản rất quan trọng đối với vật liệu đàn hồi, một số hóa chất, pin và mô-đun điện tử. Một phụ tùng tưởng như sẵn có nhưng đã xuống cấp trong quá trình lưu kho hoặc thiếu xác minh cấu hình vẫn có thể làm chậm việc sửa chữa.
Đối với hệ thống lắp đặt cũng bao gồm thiết bị khí công nghệ, kế hoạch bảo trì nên tính đến các tương tác vận hành giữa máy phát và Máy nén được kết nối. Sự thay đổi về nhu cầu quy trình có thể làm thay đổi tải máy phát, tần suất khởi động và giờ vận hành. Các khu vực hút khí dùng chung, đường thông gió, tín hiệu điều khiển hoặc logic dừng máy cần được xem xét trong quá trình lập kế hoạch dừng máy để công việc trên một cụm thiết bị không tạo ra công việc đưa vào vận hành có thể tránh được cho cụm còn lại.
Giám sát tình trạng là một hạng mục ngân sách, không phải phần bổ sung tùy chọn
Bảo trì thiết bị đo lường thường bị thiếu ngân sách vì các cảm biến được cho là hoạt động vô thời hạn. Đầu dò rung, cặp nhiệt điện, bộ truyền áp suất, cảm biến tốc độ, thiết bị phát hiện cháy và khí, bộ điều khiển có pin dự phòng và rơle bảo vệ cần được kiểm tra chức năng, hiệu chuẩn khi áp dụng và thay thế khi tình trạng của chúng trở nên không đáng tin cậy. Cảm biến hỏng có thể gây ra các lần ngắt máy giả, che giấu sự xuống cấp hoặc buộc vận hành thận trọng.
Dữ liệu xu hướng chỉ hữu ích khi điều kiện vận hành được ghi lại cùng với dữ liệu đó. Sự tăng nhiệt độ khí xả không tự động cho thấy hư hỏng tuabin; nó có thể phản ánh nhiệt độ môi trường, sự cản trở đầu vào, thay đổi nhiên liệu, độ trôi cảm biến hoặc biến thiên tải. Tương tự, rung động tăng cao có thể xuất phát từ một bộ phận quay, vấn đề căn chỉnh khớp nối, phần cứng lắp đặt lỏng hoặc thay đổi ở máy phát được dẫn động. Ngân sách nên bao gồm thời gian chẩn đoán để phân biệt nguyên nhân trước khi thay thế các bộ phận đắt tiền.
Giám sát từ xa và thu thập dữ liệu có thể giảm nhu cầu về các chuyến thăm hiện trường không cần thiết, nhưng chúng cũng tạo ra chi phí liên tục cho phần cứng truyền thông, hỗ trợ phần mềm, biện pháp kiểm soát an ninh mạng, xem xét dữ liệu và thay thế thiết bị lỗi thời. Những chi phí này được biện minh bởi quy trình bảo trì mà chúng hỗ trợ, chứ không chỉ bởi sự hiện diện của bảng điều khiển.
Xây dựng ngân sách từ các giả định vận hành
Một mô hình phê duyệt hữu ích tách chi phí cố định hằng năm khỏi chi phí theo mức sử dụng. Chi phí cố định bao gồm kiểm tra định kỳ, duy trì hệ thống giám sát, lập kế hoạch thay pin, quản lý thỏa thuận dịch vụ khi được sử dụng và tồn kho cơ bản vật tư tiêu hao. Chi phí theo mức sử dụng bao gồm nhân công dịch vụ gắn với giờ vận hành hoặc số lần khởi động, thay bộ lọc liên quan đến tình trạng đầu vào, dự phòng vùng nóng, dự phòng đại tu và công việc hệ thống nhiên liệu chịu ảnh hưởng của chất lượng nhiên liệu.
Mỗi giả định phải có thể truy xuất: giờ vận hành hằng năm dự kiến, số lần khởi động dự kiến, dải tải thông thường, điều kiện môi trường, bố trí lọc khí đầu vào, quy cách nhiên liệu, mức độ sẵn sàng cần thiết và các hạn chế tiếp cận. Điều này giúp các biến động sau này có thể được hiểu rõ. Khi chi phí bảo trì tăng, hồ sơ có thể cho thấy nguyên nhân là mức sử dụng cao hơn, môi trường khắc nghiệt hơn, thay đổi trong thực hành vận hành hoặc một phát hiện khi kiểm tra thay vì vượt chi phí không rõ nguyên nhân.
Dành một khoản dự phòng có kiểm soát cho các phát hiện khi kiểm tra, nhưng không sử dụng khoản dự phòng để thay thế nguồn vốn đại tu theo kế hoạch. Công việc vòng đời theo kế hoạch có thể dự báo được từ lịch bảo trì và cần được trích lập tương ứng. Dự phòng dành cho các thay đổi phạm vi như xói mòn không dự kiến, ăn mòn, dây dẫn hư hỏng, cách điện xuống cấp hoặc lỗi thiết bị phụ trợ được phát hiện sau khi dừng máy.
Do đó, ngân sách bảo trì tốt nhất là một lịch trình linh hoạt gắn với lịch sử vận hành thực tế. Nó cấp vốn cho công việc thường xuyên mà không bỏ qua các sự kiện lớn, xác định chi phí hậu cần liên quan đến các đợt dừng máy và duy trì đủ tính linh hoạt để khắc phục các tình trạng đã được xác minh trước khi chúng trở thành hư hỏng bắt buộc phải xử lý.
- ▶ Khi tua-bin hơi nước trích hơi cải thiện sản lượng nhiệt điện kết hợp
- ▶ Điều gì xảy ra khi nhu cầu hơi công nghệ thay đổi trên tua-bin hơi trích hơi
- ▶ Cách điều chỉnh áp suất tuabin hơi trích để đáp ứng nhu cầu của quy trình
- ▶ Khi phạm vi dịch vụ địa phương là yếu tố quan trọng đối với nhà sản xuất máy phát điện tua-bin khí
- ▶ Thời gian giao hàng của nhà sản xuất có thể thay đổi một dự án tổ máy phát điện tuabin khí như thế nào
- ▶ Những chứng nhận nào quan trọng khi lựa chọn nhà sản xuất máy phát tuabin khí
Tìm kiếm từ đây
Hãy để lại lời nhắn
