




















Welche Wartungskosten für einen kleinen Gasturbinengenerator eingeplant werden sollten
Ein realistisches Wartungsbudget für einen kleinen Gasturbinengenerator sollte routinemäßige Servicearbeiten, Zustandsüberwachung, den planmäßigen Austausch lebensdauerbegrenzter Teile, Arbeitskosten, die Vorbereitung von Stillständen sowie eine Reserve für bei Inspektionen festgestellte Befunde abdecken. Der Kaufpreis zeigt nicht die Kosten, die entstehen, um die Verfügbarkeit des Aggregats über seine Betriebsdauer aufrechtzuerhalten. Eine niedrige jährliche Servicepauschale kann attraktiv erscheinen, bis ein kurzfristiger Stillstand beschleunigt beschaffte Teile, Fachpersonal, Hebezeuge und entgangene Stromerzeugung erfordert.
Wartungsausgaben lassen sich am besten anhand von Betriebsstunden, Starts, Kraftstoffqualität, Umgebungsbedingungen und Lastprofil planen, statt sich allein am Kalenderjahr zu orientieren. Ein Aggregat, das dauerhaft nahe seiner vorgesehenen Last betrieben wird, unterliegt einem anderen Verschleiß als eines, das zur häufigen Spitzenlastabdeckung, als Notstromreserve oder in wiederholten Start-Stopp-Zyklen eingesetzt wird. Starts und schnelle Lastwechsel belasten Heißgaskomponenten thermisch, während staubhaltige Luft, Salzeinwirkung, unzureichende Ansaugluftfiltration und Kraftstoffverunreinigungen Verschmutzung und Korrosion beschleunigen können.
Wiederkehrende Kosten im Betriebsbudget
Routineinspektionen bilden die Grundlage des Wartungsplans. Dazu gehören Sichtprüfungen auf Leckagen, ungewöhnliche Vibrationen, lose Verbindungen, beschädigte Isolierungen und Verschlechterungen im Ansaug- und Abgassystem. Sie umfassen außerdem die Auswertung von Trends bei der Abgastemperaturspreizung, Vibrationswerten, Schmieröldruck, Kraftstoffdruck, elektrischen Generatorwerten und dem Startverhalten. Die Kosten beschränken sich nicht auf den Inspektionsbesuch; sie beinhalten Zugang, Stillstandskoordination, Berichterstattung und die während des Besuchs festgestellten Korrekturarbeiten.
Schmierstoffe, Filter, Dichtungen, Reinigungsmaterialien und kleine Verbrauchsmaterialien sind einzeln betrachtet geringe, aber vorhersehbare Ausgaben. Schmieröl erfordert sowohl planmäßige Probenahmen als auch einen Austausch. Ein Laborergebnis, das Wasser, Kraftstoffverdünnung, übermäßige Partikel oder einen ungewöhnlichen Metallgehalt zeigt, sollte eine Untersuchung auslösen, bevor ein Ölwechsel lediglich das Symptom zurücksetzt. Ölfilter, Entlüftungselemente, Kraftstofffilter, Ansaugfilterpatronen, Flachdichtungen, O-Ringe und zündungsbezogene Verbrauchsmaterialien sollten als separate Budgetpositionen eingeplant werden, da ihre Austauschintervalle unterschiedlich sein können.
Der Wartung des Lufteinlasses sollte besondere Aufmerksamkeit gelten. Ein erhöhter Widerstand über die Filter erhöht den Ansaugdruckverlust und kann die Leistung verringern, während der Kraftstoffverbrauch bei gleichem Strombedarf steigt. Ein zu früher Filterwechsel verschwendet Material; ein Betrieb über die zulässige Druckverlustgrenze hinaus erhöht Leistungsverluste und das Risiko angesaugter Verunreinigungen. Die richtige Grundlage für die Budgetierung kombiniert die Staubbelastung am Standort, die Historie des Differenzdrucks, die Witterungseinwirkung und die Qualität der Dichtungen des Filtergehäuses.
Die Kosten des Kraftstoffsystems variieren je nach Kraftstoffquelle und deren Aufbereitungsanforderungen. Gasqualität, gegebenenfalls die Sauberkeit von Flüssigkraftstoff, mitgeführtes Wasser und die Stabilität des Kraftstoffdrucks beeinflussen Ventile, Düsen, Filter und die Verbrennungsleistung. Ein Budget sollte regelmäßige Funktionsprüfungen und Reinigungen umfassen, wenn die Servicedokumentation dies vorsieht, anstatt Arbeiten am Kraftstoffsystem als unerwartete Reparaturkategorie zu behandeln.
Geplante Stillstände und größere Serviceereignisse
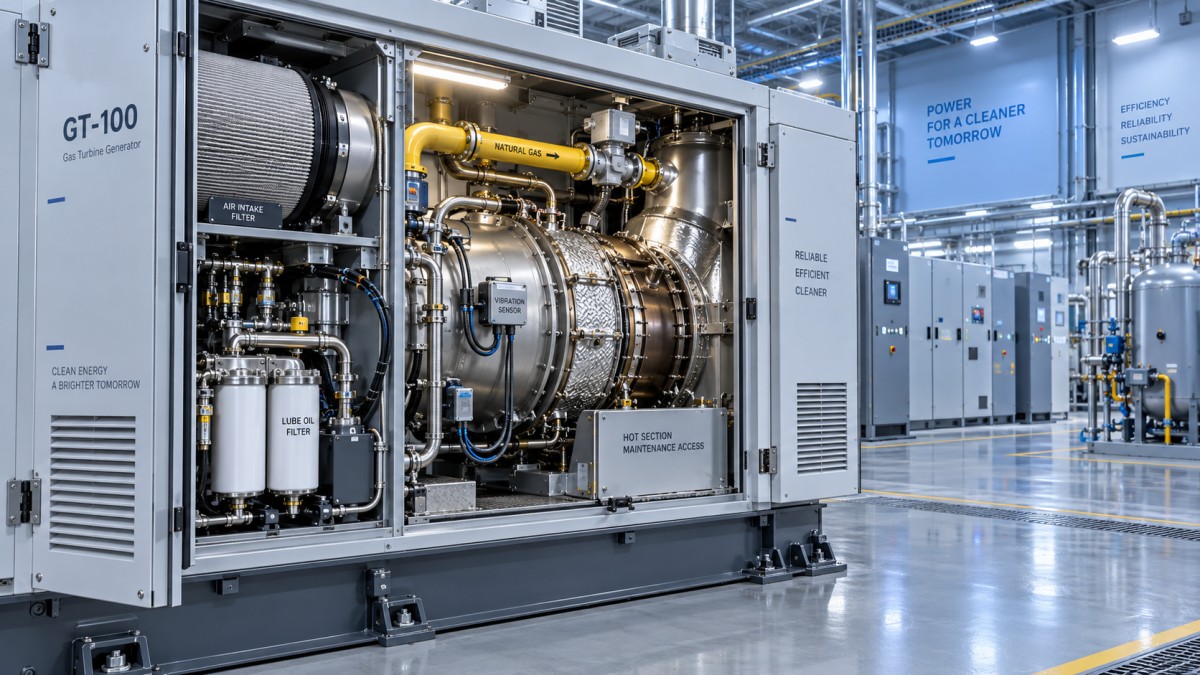
Die Wartung kleiner Gasturbinen wird häufig in Inspektionsintervalle, Arbeiten am Heißgasteil und umfangreichere Überholungsereignisse gegliedert. Die genauen Intervalle müssen der jeweils geltenden Gerätedokumentation und den Betriebsaufzeichnungen entnommen werden. Ein Budget sollte nicht davon ausgehen, dass alle Aggregate mit ähnlicher Leistung denselben Umfang erfordern. Zwei Maschinen mit vergleichbaren Betriebsstunden können erheblich unterschiedliche Wartungsanforderungen haben, wenn eine davon viele Starts angesammelt hat, bei hohen Umgebungstemperaturen betrieben wurde oder Verunreinigungen im Ansaugbereich ausgesetzt war.
Der Heißgasteil ist eine wesentliche Quelle der Lebenszykluskosten, da Brennkammerauskleidungen, Übergangsstücke, Düsen, Schaufeln und zugehörige Komponenten hohen Temperaturen, Oxidation, thermischen Zyklen und Vibrationen ausgesetzt sind. Die Reparierbarkeit hängt vom Zustand des Bauteils und Materials, von der Unversehrtheit der Beschichtung, dem Zustand der Kühllöcher sowie vom für das betreffende Bauteil zugelassenen Reparaturverfahren ab. Eine Budgetierung allein für einen nominalen Austauschbausatz kann irreführend sein, wenn die Inspektion Teile außerhalb der Reparaturgrenzen aufdeckt.
Rückstellungen für Hauptüberholungen sollten die Arbeiten im Umfeld der Turbine selbst einschließen. Kupplungsausrichtung, Generatorinspektion, Prüfungen elektrischer Anschlüsse, Reparaturen an der Einhausung, Wartung des Belüftungssystems und Wiederinbetriebnahme erfordern Zeit und Material. Muss das Aggregat aus einem beengten Technikraum entfernt werden, können Hebestudien, temporäre Zugänge, Transportschutz und Installationsunterstützung für die Stillstandskosten ebenso wichtig sein wie die internen Arbeiten am Triebwerk.
Arbeitsaufwand, Zugang und Stillstandsrisiko
Servicearbeitskosten sollten in geplante und reaktive Arbeitskosten getrennt werden. Geplante Arbeiten können auf Produktionsfenster abgestimmt und Teile vor dem Stillstand bereitgestellt werden. Reaktive Arbeiten verursachen häufig höhere Reise-, Mobilisierungs- und Lieferkosten, insbesondere wenn die Fehlersuche spezielle Messtechnik erfordert oder schnell ein Ersatzmodul benötigt wird.
Die Zugangsbedingungen können die Wirtschaftlichkeit derselben Reparatur verändern. Ein Außenaggregat mit freiem Zugang für Hebevorgänge unterscheidet sich von einer Innenaufstellung mit begrenzten Türöffnungen, hochgelegenen Abgasleitungen oder gemeinsam genutztem Anlagenzugang. Gerüste, Kranmiete, Verfügbarkeit von Gabelstaplern, elektrische Freischaltung, Gasabsperrung und Leistungsprüfungen nach der Wartung sollten bewertet werden, bevor ein jährlicher Wartungsbetrag genehmigt wird. Diese Positionen werden manchmal dem Anlagenbetrieb statt dem Generatorbudget zugeordnet, beeinflussen jedoch weiterhin die Gesamtbetriebskosten.
Stillstandszeiten haben zwei Kostendimensionen. Die direkte Wartungsrechnung ist sichtbar; die Kosten nicht verfügbarer Leistung sind weniger offensichtlich, können jedoch höher sein. Wenn der Generator einen kritischen Prozess versorgt, sollte das Budget festlegen, ob während geplanter Stillstände eine temporäre Stromerzeugung, Lastreduzierung, Netzversorgung oder ein Reserveaggregat verfügbar ist. Dies ist kein Grund, Wartungen aufzuschieben. Verschobene Inspektionen führen tendenziell dazu, dass beherrschbarer Verschleiß zu einem dringenden Stillstand wird, bei dem Arbeitsaufwand und Teile weniger kontrollierbar sind.
Die Ersatzteilstrategie verändert das Ausgabenprofil
Ein praxisgerechtes Ersatzteilbudget unterscheidet zwischen Verbrauchsmaterialien, Sicherheitsersatzteilen und Überholungsmaterialien. Verbrauchsmaterialien werden regelmäßig beschafft. Sicherheitsersatzteile werden bevorratet, weil der Ausfall eines Teils einen langen Stillstand verursachen würde, auch wenn das Teil in einem bestimmten Jahr möglicherweise nicht verwendet wird. Überholungsmaterialien werden nach Bekanntwerden des erwarteten Umfangs vor einem geplanten Ereignis beschafft. Werden alle drei Kategorien zu einer jährlichen Teileposition zusammengefasst, werden sowohl der Lagerwert als auch das Stillstandsrisiko verschleiert.
Komponenten mit langen Lieferzeiten sollten frühzeitig geprüft werden. Lager, Komponenten der Kraftstoffregelung, Sensoren, Zündausrüstung, Stellglieder, Spezialdichtungen und Heißgasteilkomponenten können unterschiedliche Beschaffungszeiten und Lageranforderungen aufweisen. Die Lagerfähigkeit ist bei Elastomeren, bestimmten Chemikalien, Batterien und elektronischen Modulen relevant. Ein scheinbar verfügbares Ersatzteil, das sich während der Lagerung verschlechtert hat oder dessen Konfiguration nicht verifiziert ist, kann eine Reparatur dennoch verzögern.
Bei einer Anlage, die auch Prozessluftausrüstung umfasst, sollte der Wartungsplan die betrieblichen Wechselwirkungen zwischen dem Generator und dem angeschlossenenVerdichter berücksichtigen. Eine Änderung des Prozessbedarfs kann die Generatorlast, die Startfrequenz und die Betriebsstunden verändern. Gemeinsam genutzte Ansaugbereiche, Belüftungswege, Steuersignale oder Abschaltlogiken sollten während der Stillstandsplanung überprüft werden, damit Arbeiten an einem Aggregat keine vermeidbaren Inbetriebnahmearbeiten am anderen verursachen.
Zustandsüberwachung ist eine Budgetposition, kein optionales Extra
Die Wartung der Messtechnik wird häufig unterfinanziert, weil erwartet wird, dass Sensoren unbegrenzt funktionieren. Schwingungssonden, Thermoelemente, Drucktransmitter, Drehzahlaufnehmer, Brand- und Gasdetektionsgeräte, batteriegepufferte Steuerungen und Schutzrelais erfordern Funktionsprüfungen, gegebenenfalls Kalibrierung und Austausch, wenn ihr Zustand unzuverlässig wird. Ein ausgefallener Sensor kann Fehlauslösungen verursachen, Verschlechterungen verdecken oder einen konservativen Betrieb erzwingen.
Trenddaten sind nur dann nützlich, wenn die Betriebsbedingungen gemeinsam mit ihnen aufgezeichnet werden. Ein Anstieg der Abgastemperatur weist nicht automatisch auf einen Turbinenschaden hin; er kann die Umgebungstemperatur, eine Ansaugbeschränkung, Kraftstoffänderungen, Sensordrift oder Lastschwankungen widerspiegeln. Ebenso können erhöhte Vibrationen von einer rotierenden Komponente, einem Problem bei der Kupplungsausrichtung, loser Befestigungshardware oder einer Veränderung am angetriebenen Generator herrühren. Das Budget sollte Diagnosezeit enthalten, um die Ursache zu unterscheiden, bevor teure Teile ersetzt werden.
Fernüberwachung und Datenerfassung können den Bedarf an unnötigen Vor-Ort-Besuchen reduzieren, verursachen jedoch auch laufende Kosten für Kommunikationshardware, Softwaresupport, Cybersicherheitsmaßnahmen, Datenauswertung und den Austausch veralteter Geräte. Diese Kosten werden durch den Wartungsprozess gerechtfertigt, den sie unterstützen, und nicht allein durch das Vorhandensein eines Dashboards.
Das Budget auf Betriebsannahmen aufbauen
Ein hilfreiches Freigabemodell trennt feste jährliche Kosten von nutzungsabhängigen Kosten. Zu den festen Kosten gehören regelmäßige Inspektionen, die Instandhaltung des Überwachungssystems, die Planung des Batterieaustauschs, die Verwaltung von Servicevereinbarungen, sofern genutzt, sowie ein Grundbestand an Verbrauchsmaterialien. Zu den nutzungsabhängigen Kosten gehören an Betriebsstunden oder Starts gebundene Servicearbeiten, ein an den Zustand des Lufteinlasses gekoppelter Filterwechsel, Rückstellungen für den Heißgasteil, Rückstellungen für Überholungen und von der Kraftstoffqualität beeinflusste Arbeiten am Kraftstoffsystem.
Jede Annahme sollte nachvollziehbar sein: erwartete jährliche Betriebsstunden, erwartete Starts, normaler Lastbereich, Umgebungsbedingungen, Anordnung der Ansaugluftfiltration, Kraftstoffspezifikation, erforderliche Verfügbarkeit und Zugangsbeschränkungen. Dadurch werden spätere Abweichungen verständlich. Wenn die Wartungskosten steigen, kann aus den Aufzeichnungen hervorgehen, ob die Ursache eine höhere Nutzung, eine rauere Umgebung, eine geänderte Betriebspraxis oder ein Inspektionsbefund war, statt eine nicht erklärte Kostenüberschreitung.
Legen Sie eine kontrollierte Reserve für Inspektionsbefunde an, nutzen Sie diese Reserve jedoch nicht als Ersatz für die Finanzierung geplanter Überholungen. Planmäßige Lebenszyklusarbeiten sind anhand des Wartungsplans vorhersehbar und sollten entsprechend zurückgestellt werden. Die Reserve ist für Umfangsänderungen vorgesehen, etwa für unerwartete Erosion, Korrosion, beschädigte Verkabelung, beeinträchtigte Isolierung oder Fehler an Nebenaggregaten, die nach dem Stillstand festgestellt werden.
Das wirksamste Wartungsbudget ist daher ein fortlaufend aktualisierter Plan, der an die tatsächliche Betriebshistorie gebunden ist. Er finanziert Routinearbeiten, ohne größere Ereignisse zu vernachlässigen, identifiziert die logistischen Kosten rund um Stillstände und bewahrt ausreichend Flexibilität, um bestätigte Zustände zu korrigieren, bevor sie zu erzwungenen Ausfällen werden.
- ▶ Wenn eine Entnahmedampfturbine die Leistung der Kraft-Wärme-Kopplung steigert
- ▶ Was passiert, wenn sich der Prozessdampfbedarf bei einer Entnahme-Dampfturbine ändert?
- ▶ So stimmen Sie den Entnahmedruck einer Dampfturbine auf den Prozessbedarf ab
- ▶ Wann lokale Serviceabdeckung für einen Hersteller von Gasturbinengeneratoren wichtig ist
- ▶ Wie Herstellerlieferzeiten ein Gasturbinengeneratorprojekt verändern können
- ▶ Welche Zertifizierungen sind bei der Auswahl eines Herstellers von Gasturbinengeneratoren wichtig?
Von hier aus suchen
Eine Nachricht hinterlassen
