




















Jakie koszty utrzymania należy uwzględnić w budżecie dla małego generatora z turbiną gazową
Realistyczny budżet utrzymania małego generatora z turbiną gazową powinien obejmować rutynowy serwis, monitorowanie stanu, planową wymianę części o ograniczonej trwałości, robociznę, przygotowanie przestojów oraz rezerwę na ustalenia dokonane podczas inspekcji. Cena zakupu nie odzwierciedla kosztu utrzymania urządzenia w gotowości przez cały okres eksploatacji. Niska roczna rezerwa na serwis może wydawać się atrakcyjna, dopóki awaryjne wyłączenie z krótkim wyprzedzeniem nie wymaga przyspieszonej dostawy części, pracy specjalistów, sprzętu dźwigowego oraz nie powoduje utraty produkcji energii.
Wydatki na utrzymanie najlepiej planować w oparciu o godziny pracy, liczbę rozruchów, jakość paliwa, warunki otoczenia i profil obciążenia, a nie wyłącznie według roku kalendarzowego. Urządzenie pracujące stabilnie w pobliżu projektowego obciążenia zużywa się inaczej niż urządzenie wykorzystywane do częstego pokrywania szczytowego zapotrzebowania, pracy awaryjnej w gotowości lub powtarzających się cykli rozruchu i zatrzymania. Rozruchy i gwałtowne zmiany obciążenia powodują naprężenia cieplne elementów części gorącej, natomiast zapylone powietrze, narażenie na sól, słaba filtracja powietrza wlotowego i zanieczyszczenie paliwa mogą przyspieszać osadzanie zanieczyszczeń oraz korozję.
Powtarzalne koszty, które należy uwzględnić w budżecie eksploatacyjnym
Rutynowe inspekcje stanowią podstawę planu utrzymania. Obejmują one kontrole wzrokowe pod kątem wycieków, nietypowych drgań, poluzowanych połączeń, uszkodzonej izolacji oraz pogorszenia stanu układu wlotowego i wydechowego. Obejmują także analizę trendów rozrzutu temperatur spalin, odczytów drgań, ciśnienia oleju smarowego, ciśnienia paliwa, wartości elektrycznych generatora i zachowania podczas rozruchu. Koszt nie ogranicza się do wizyty inspekcyjnej; obejmuje dostęp, koordynację wyłączenia, raportowanie oraz prace korygujące zidentyfikowane podczas wizyty.
Środki smarne, filtry, uszczelnienia, materiały czyszczące i drobne materiały eksploatacyjne są pojedynczo niewielkimi, ale przewidywalnymi wydatkami. Olej smarowy wymaga planowego pobierania próbek oraz wymiany. Wynik laboratoryjny wskazujący na obecność wody, rozcieńczenie paliwem, nadmierną ilość cząstek lub nietypową zawartość metali powinien prowadzić do dochodzenia, zanim wymiana oleju jedynie zresetuje objaw. Filtry oleju, elementy odpowietrzające, filtry paliwa, wkłady filtrów wlotowych, uszczelki, O-ringi i materiały eksploatacyjne związane z zapłonem należy budżetować jako oddzielne pozycje, ponieważ ich okresy wymiany mogą się różnić.
Utrzymanie układu wlotu powietrza zasługuje na szczególną uwagę. Ograniczenie przepływu przez filtry zwiększa straty ciśnienia na wlocie i może zmniejszać moc, jednocześnie zwiększając zużycie paliwa przy określonym zapotrzebowaniu elektrycznym. Zbyt wczesna wymiana filtrów powoduje marnotrawstwo materiałów; pozostawienie ich w eksploatacji po przekroczeniu granicznego spadku ciśnienia zwiększa straty wydajności i ryzyko zasysania zanieczyszczeń. Właściwa podstawa budżetowa łączy poziom zapylenia w lokalizacji, historię ciśnienia różnicowego, narażenie na warunki pogodowe oraz jakość uszczelnień obudowy filtra.
Koszty układu paliwowego zależą od źródła paliwa i wymagań dotyczących jego uzdatniania. Jakość gazu, czystość paliwa ciekłego tam, gdzie ma zastosowanie, przenoszenie wody oraz stabilność ciśnienia paliwa wpływają na zawory, dysze, filtry i parametry spalania. Budżet powinien obejmować okresowe testy funkcjonalne i czyszczenie, jeśli wymaga tego dokumentacja serwisowa, zamiast traktować prace przy układzie paliwowym jako kategorię nieoczekiwanych napraw.
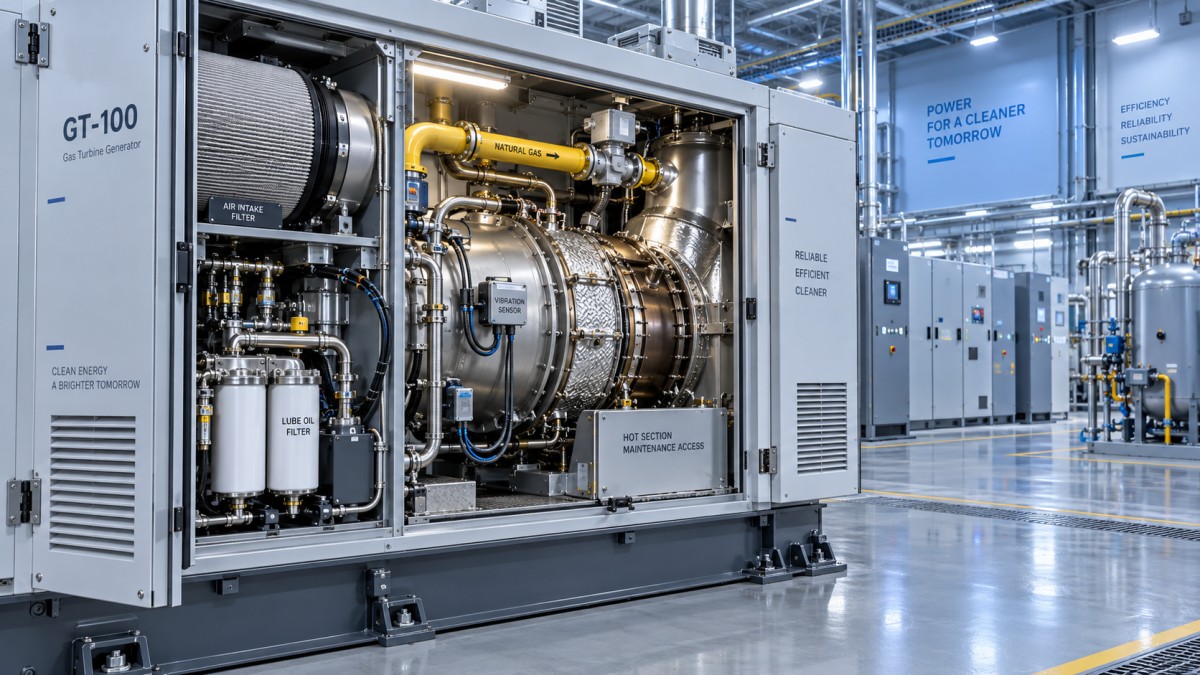
Planowane przestoje i główne wydarzenia serwisowe
Utrzymanie małych turbin gazowych jest często organizowane według okresów inspekcyjnych, prac w części gorącej oraz bardziej rozległych remontów kapitalnych. Dokładne okresy muszą wynikać z obowiązującej dokumentacji urządzenia i zapisów eksploatacyjnych. Budżet nie powinien zakładać, że wszystkie urządzenia o podobnej mocy wymagają takiego samego zakresu prac. Dwie maszyny o porównywalnej liczbie godzin mogą mieć istotnie różne potrzeby utrzymaniowe, jeśli jedna z nich zgromadziła wiele rozruchów, pracowała w wysokich temperaturach otoczenia lub była narażona na zanieczyszczenie wlotu.
Część gorąca jest głównym źródłem kosztów cyklu życia, ponieważ komory spalania, elementy przejściowe, dysze, łopatki i powiązane elementy pracują w warunkach wysokiej temperatury, utleniania, cykli cieplnych i drgań. Możliwość naprawy zależy od stanu elementu, stanu materiału, integralności powłoki, stanu otworów chłodzących oraz procesu naprawczego zatwierdzonego dla danego elementu. Budżetowanie wyłącznie nominalnego zestawu wymiennego może być mylące, gdy inspekcja ujawni części przekraczające limity naprawy.
Rezerwy na remont kapitalny powinny obejmować prace związane z samą turbiną. Wyrównanie sprzęgła, inspekcja generatora, kontrola połączeń elektrycznych, naprawy obudowy, serwis układu wentylacji i ponowne uruchomienie wymagają czasu oraz materiałów. Jeśli zestaw musi zostać usunięty z ograniczonego pomieszczenia technicznego, analizy podnoszenia, tymczasowy dostęp, zabezpieczenie transportowe i wsparcie instalacyjne mogą być dla kosztu przestoju równie istotne jak wewnętrzne prace przy silniku.
Robocizna, dostęp i ryzyko przestoju
Robociznę serwisową należy podzielić na robociznę planowaną i robociznę interwencyjną. Planowane prace można zaplanować zgodnie z oknami produkcyjnymi, przygotowując części przed wyłączeniem. Prace interwencyjne często wiążą się z wyższymi kosztami podróży, mobilizacji i dostawy, szczególnie gdy diagnostyka wymaga specjalistycznej aparatury lub szybko potrzebny jest moduł zamienny.
Warunki dostępu mogą zmienić ekonomikę tej samej naprawy. Zewnętrzny zestaw z łatwym dostępem dla urządzeń dźwigowych różni się od instalacji wewnętrznej z ograniczonymi drzwiami, podwyższonymi kanałami wydechowymi lub współdzielonym dostępem do instalacji. Rusztowania, wynajem dźwigu, dostępność wózka widłowego, odłączenie zasilania elektrycznego, odcięcie gazu i kontrole wydajności po utrzymaniu powinny zostać ocenione przed zatwierdzeniem rocznej kwoty na utrzymanie. Pozycje te bywają czasem ujmowane w kosztach eksploatacji obiektu, a nie w budżecie generatora, lecz nadal wpływają na całkowity koszt posiadania.
Przestój ma dwa wymiary kosztowe. Bezpośrednia faktura za utrzymanie jest widoczna; koszt niedostępnej energii jest mniej widoczny, lecz może być większy. Jeżeli generator obsługuje proces krytyczny, budżet powinien określać, czy podczas planowanych przestojów dostępne są tymczasowe wytwarzanie energii, redukcja obciążenia, zasilanie z sieci lub jednostka rezerwowa. Nie jest to powód do odraczania utrzymania. Odroczone inspekcje zwykle przekształcają możliwe do opanowania zużycie w pilny przestój, przy mniejszej kontroli nad robocizną i częściami.
Strategia części zamiennych zmienia profil wydatków
Praktyczny budżet części zamiennych rozróżnia materiały eksploatacyjne, części zapasowe zabezpieczające oraz materiały do remontu kapitalnego. Materiały eksploatacyjne kupuje się regularnie. Części zapasowe zabezpieczające są przechowywane, ponieważ awaria danego elementu spowodowałaby długi przestój, nawet jeśli element nie zostanie użyty w danym roku. Materiały do remontu kapitalnego nabywa się przed planowanym wydarzeniem, gdy znany jest przewidywany zakres prac. Łączenie wszystkich trzech kategorii w jednej rocznej pozycji części zaciemnia zarówno wartość zapasów, jak i ryzyko przestoju.
Elementy o długim terminie dostawy wymagają wczesnego przeglądu. Łożyska, elementy sterowania paliwem, czujniki, wyposażenie zapłonowe, siłowniki, specjalistyczne uszczelnienia i elementy części gorącej mogą mieć różne terminy dostaw oraz wymagania dotyczące przechowywania. Okres trwałości ma znaczenie dla elastomerów, niektórych substancji chemicznych, akumulatorów i modułów elektronicznych. Pozornie dostępna część zapasowa, która uległa degradacji podczas przechowywania lub nie ma potwierdzonej konfiguracji, nadal może opóźnić naprawę.
W przypadku instalacji obejmującej również urządzenia do sprężania powietrza procesowego plan utrzymania powinien uwzględniać zależności eksploatacyjne między generatorem a podłączonąsprężarką. Zmiana zapotrzebowania procesowego może zmienić obciążenie generatora, częstotliwość rozruchów i godziny pracy. Wspólne obszary poboru powietrza, ścieżki wentylacyjne, sygnały sterujące lub logika wyłączania powinny zostać przeanalizowane podczas planowania przestoju, aby prace przy jednym zestawie nie powodowały możliwych do uniknięcia prac rozruchowych przy drugim.
Monitorowanie stanu jest pozycją budżetową, a nie opcjonalnym dodatkiem
Utrzymanie aparatury pomiarowej jest często niedofinansowane, ponieważ oczekuje się, że czujniki będą działać bezterminowo. Sondy drgań, termopary, przetworniki ciśnienia, czujniki prędkości, urządzenia wykrywania pożaru i gazu, układy sterowania z podtrzymaniem bateryjnym oraz przekaźniki zabezpieczające wymagają kontroli funkcjonalnych, kalibracji tam, gdzie ma zastosowanie, oraz wymiany, gdy ich stan staje się niewiarygodny. Uszkodzony czujnik może powodować fałszywe wyłączenia, ukrywać pogarszający się stan lub wymuszać zachowawczą eksploatację.
Dane trendów są użyteczne tylko wtedy, gdy wraz z nimi rejestrowane są warunki pracy. Wzrost temperatury spalin nie wskazuje automatycznie na uszkodzenie turbiny; może odzwierciedlać temperaturę otoczenia, ograniczenie na wlocie, zmiany paliwa, dryft czujnika lub zmienność obciążenia. Podobnie podwyższone drgania mogą pochodzić od elementu wirującego, problemu z wyrównaniem sprzęgła, poluzowanego osprzętu mocującego lub zmiany w napędzanym generatorze. Budżet powinien obejmować czas na diagnostykę w celu rozróżnienia przyczyny przed wymianą kosztownych części.
Zdalne monitorowanie i gromadzenie danych mogą zmniejszyć potrzebę niekoniecznych wizyt na miejscu, lecz powodują również bieżące koszty sprzętu komunikacyjnego, wsparcia oprogramowania, mechanizmów cyberbezpieczeństwa, analizy danych i wymiany przestarzałych urządzeń. Koszty te są uzasadnione procesem utrzymania, który wspierają, a nie samą obecnością panelu kontrolnego.
Budżet należy tworzyć na podstawie założeń eksploatacyjnych
Przydatny model zatwierdzania rozdziela stałe koszty roczne od kosztów zależnych od użytkowania. Koszty stałe obejmują okresowe inspekcje, utrzymanie systemu monitorowania, planowanie wymiany akumulatorów, administrację umową serwisową tam, gdzie jest stosowana, oraz podstawowy zapas materiałów eksploatacyjnych. Koszty zależne od użytkowania obejmują robociznę serwisową powiązaną z godzinami pracy lub rozruchami, wymianę filtrów zależną od stanu wlotu, rezerwy na część gorącą, rezerwy na remont kapitalny oraz prace przy układzie paliwowym zależne od jakości paliwa.
Każde założenie powinno być możliwe do prześledzenia: przewidywane roczne godziny pracy, przewidywana liczba rozruchów, normalny zakres obciążenia, warunki otoczenia, konfiguracja filtracji wlotowej, specyfikacja paliwa, wymagana dostępność oraz ograniczenia dostępu. Ułatwia to zrozumienie późniejszych odchyleń. Gdy koszty utrzymania rosną, zapis może wykazać, czy przyczyną było większe wykorzystanie, trudniejsze środowisko, zmieniona praktyka eksploatacyjna czy ustalenie inspekcyjne, zamiast niewyjaśnionego przekroczenia kosztów.
Należy odłożyć kontrolowaną rezerwę na ustalenia inspekcyjne, lecz nie należy używać rezerwy na zastąpienie planowanego finansowania remontu kapitalnego. Planowane prace w cyklu życia są przewidywalne na podstawie harmonogramu utrzymania i powinny być odpowiednio naliczane. Rezerwa jest przeznaczona na zmiany zakresu, takie jak nieoczekiwana erozja, korozja, uszkodzone okablowanie, zdegradowana izolacja lub usterki urządzeń pomocniczych wykryte po wyłączeniu.
Najlepszy budżet utrzymania jest zatem aktualizowanym harmonogramem powiązanym z rzeczywistą historią eksploatacji. Finansuje rutynowe prace bez zaniedbywania głównych wydarzeń, identyfikuje koszty logistyczne związane z przestojami i zachowuje wystarczającą elastyczność, aby skorygować potwierdzone problemy, zanim staną się wymuszonymi awariami.
- ▶ Kiedy upustowa turbina parowa zwiększa wydajność kogeneracji
- ▶ Co się dzieje, gdy zmienia się zapotrzebowanie na parę technologiczną w turbinie parowej upustowej
- ▶ Jak dopasować ciśnienie pary upustowej turbiny parowej do zapotrzebowania procesu
- ▶ Kiedy lokalny zasięg serwisowy ma znaczenie przy wyborze producenta turbogeneratorów gazowych
- ▶ Jak terminy realizacji producenta mogą zmienić projekt generatora turbiny gazowej
- ▶ Jakie certyfikaty są istotne przy wyborze producenta generatorów turbin gazowych
Szukaj stąd
Zostaw wiadomość
