




















ما تكاليف الصيانة التي ينبغي تخصيص ميزانية لها لمولد توربين غازي صغير
يجب أن تغطي ميزانية الصيانة الواقعية لمولد توربين غازي صغير الخدمة الروتينية، ومراقبة الحالة، والاستبدال المخطط للأجزاء محدودة العمر، والعمالة، والتحضير للتوقف، واحتياطياً للنتائج التي تُكتشف أثناء عمليات الفحص. لا يُظهر سعر الشراء تكلفة الحفاظ على جاهزية الوحدة طوال عمرها التشغيلي. قد يبدو مخصص الخدمة السنوي المنخفض جذاباً إلى أن يتطلب توقف قصير الإشعار قطع غيار عاجلة، وعمالة متخصصة، ومعدات رفع، وفقداناً في التوليد.
من الأفضل تخطيط الإنفاق على الصيانة بناءً على ساعات التشغيل، وعدد مرات البدء، وجودة الوقود، والظروف المحيطة، ومنحنى الحمل بدلاً من الاعتماد على السنة التقويمية وحدها. تتراكم التآكلات في الوحدة التي تعمل بثبات قرب حملها المصمم بصورة مختلفة عن الوحدة المستخدمة لدعم ذروة الطلب المتكرر، أو الاحتياط الطارئ، أو دورات البدء والتوقف المتكررة. تفرض عمليات البدء والتغيرات السريعة في الحمل إجهاداً حرارياً على مكونات القسم الساخن، بينما يمكن للهواء المحمّل بالغبار، والتعرض للملح، وضعف ترشيح هواء الدخول، وتلوث الوقود أن تسرّع الترسّب والتآكل.
التكاليف المتكررة التي يجب تضمينها في ميزانية التشغيل
تشكل عمليات الفحص الروتينية أساس خطة الصيانة. وتشمل الفحوصات البصرية للتسربات، والاهتزاز غير الطبيعي، والتوصيلات المفكوكة، والعزل المتضرر، والتدهور في نظامي الدخول والعادم. كما تشمل مراجعة اتجاهات فرق درجة حرارة العادم، وقراءات الاهتزاز، وضغط زيت التزييت، وضغط الوقود، والقيم الكهربائية للمولد، وسلوك بدء التشغيل. لا تقتصر التكلفة على زيارة الفحص؛ بل تشمل الوصول، وتنسيق التوقف، وإعداد التقارير، والأعمال التصحيحية المحددة أثناء الزيارة.
تُعد مواد التشحيم، والمرشحات، وموانع التسرب، ومواد التنظيف، والمواد الاستهلاكية الصغيرة نفقات متواضعة كل منها على حدة، لكنها قابلة للتنبؤ. يتطلب زيت التزييت أخذ عينات مجدولة بالإضافة إلى استبداله. يجب أن تدفع نتيجة المختبر التي تُظهر وجود ماء، أو تخفيفاً بالوقود، أو جسيمات مفرطة، أو محتوى معدنياً غير طبيعي إلى التحقيق قبل أن يؤدي تغيير الزيت إلى إعادة ضبط العرض فقط. ينبغي إدراج فلاتر الزيت، وعناصر التهوية، وفلاتر الوقود، وخراطيش فلاتر الدخول، والحشيات، والحلقات الدائرية، والمواد الاستهلاكية المرتبطة بموقد الإشعال كبنود مستقلة لأن فترات استبدالها قد تختلف.
تستحق صيانة مدخل الهواء اهتماماً خاصاً. يزيد التقييد عبر المرشحات من فقد الضغط عند المدخل ويمكن أن يقلل القدرة، مع زيادة استهلاك الوقود لتلبية طلب كهربائي معين. يؤدي استبدال المرشحات مبكراً جداً إلى هدر المواد؛ بينما يؤدي إبقاؤها في الخدمة بعد تجاوز حد هبوط الضغط إلى زيادة فقد الأداء وخطر دخول الملوثات. يجمع أساس الميزانية الصحيح بين حمل الغبار في الموقع، وسجل الضغط التفاضلي، والتعرض للطقس، وجودة أختام هيكل المرشح.
تختلف تكاليف نظام الوقود وفقاً لمصدر الوقود ومتطلبات معالجته. تؤثر جودة الغاز، ونظافة الوقود السائل عند الاقتضاء، وحمل الماء، واستقرار ضغط الوقود في الصمامات، والفوهات، والمرشحات، وأداء الاحتراق. ينبغي أن تتضمن الميزانية الاختبارات الوظيفية والتنظيف الدوريين عندما تنص وثائق الخدمة على ذلك، بدلاً من اعتبار أعمال نظام الوقود فئة إصلاح غير متوقعة.
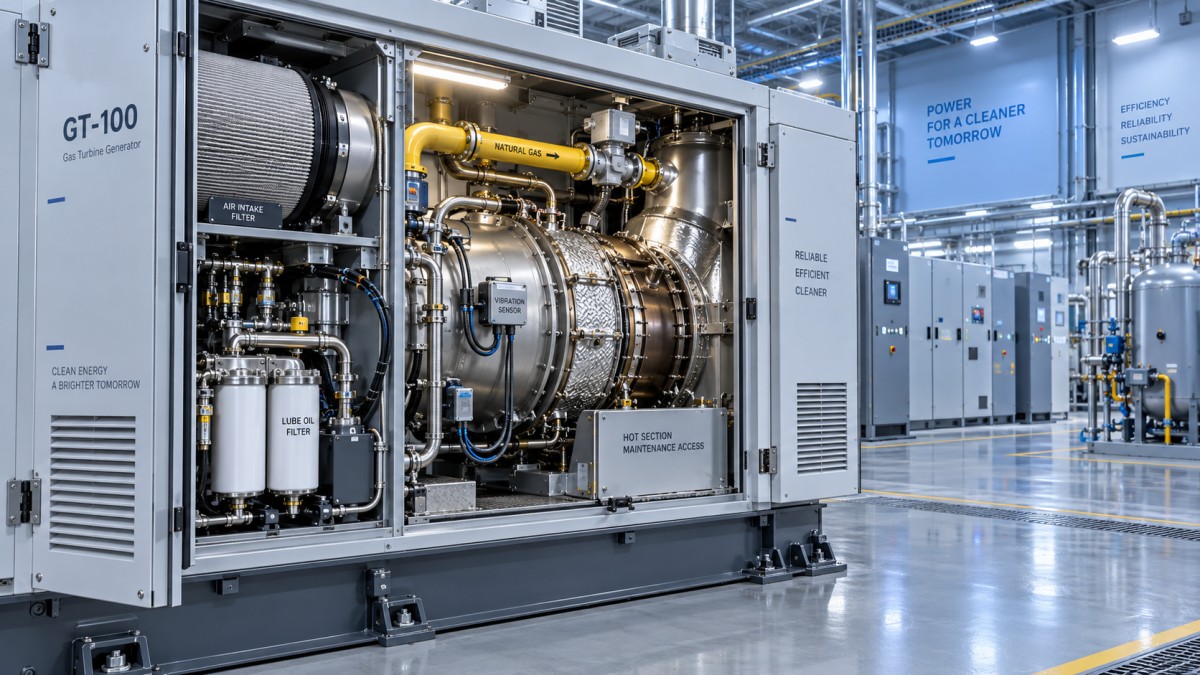
التوقفات المخططة وفعاليات الخدمة الرئيسية
غالباً ما تُنظَّم صيانة التوربينات الغازية الصغيرة ضمن فترات فحص، وأعمال القسم الساخن، وفعاليات عمرة أكثر شمولاً. يجب أن تستند الفترات الدقيقة إلى وثائق المعدات المعمول بها وسجل التشغيل. لا ينبغي أن تفترض الميزانية أن جميع الوحدات ذات القدرة المتشابهة تتطلب النطاق نفسه. فقد تكون لآلتين لهما ساعات تشغيل متقاربة احتياجات صيانة مختلفة بشكل ملموس إذا كانت إحداهما قد تراكم لديها عدد كبير من مرات البدء، أو عملت في درجات حرارة محيطة مرتفعة، أو تعرضت لتلوث عند المدخل.
يُعد القسم الساخن مصدراً رئيسياً لتكلفة دورة الحياة لأن بطانات الاحتراق، وقطع الانتقال، والفوهات، والشفرات، والمكونات المرتبطة بها تتعرض لدرجات حرارة عالية، والأكسدة، والدورات الحرارية، والاهتزاز. تعتمد قابلية الإصلاح على حالة المكوّن، وحالة المادة، وسلامة الطلاء، وحالة فتحات التبريد، وعملية الإصلاح المعتمدة لذلك المكوّن. قد يكون إعداد الميزانية لمجموعة استبدال اسمية فقط مضللاً عندما يكشف الفحص عن أجزاء تتجاوز حدود الإصلاح.
يجب أن تشمل مخصصات العمرة الرئيسية الأعمال المحيطة بالتوربين نفسه. تتطلب محاذاة الوصلة، وفحص المولد، وفحوصات التوصيلات الكهربائية، وإصلاحات الحاوية، وخدمة نظام التهوية، وإعادة التشغيل وقتاً ومواد. إذا كان يجب إخراج الحزمة من غرفة محطة ضيقة، فقد تكون دراسات الرفع، والوصول المؤقت، وحماية النقل، ودعم التركيب مهمة لتكلفة التوقف بقدر أهمية أعمال المحرك الداخلية.
العمالة، والوصول، وتكلفة التعرض للتوقف
ينبغي فصل عمالة الخدمة إلى عمالة مخططة وعمالة استجابية. يمكن جدولة الأعمال المخططة حول نوافذ الإنتاج، مع تجهيز القطع قبل التوقف. غالباً ما تنطوي الأعمال الاستجابية على تكاليف أعلى للسفر، والتعبئة، والتسليم، لا سيما عندما يتطلب استكشاف الأعطال أجهزة قياس متخصصة أو تكون هناك حاجة سريعة إلى وحدة بديلة.
يمكن لظروف الوصول أن تغير اقتصاديات الإصلاح نفسه. فالحزمة الخارجية ذات الوصول الواضح للرفع تختلف عن التركيب الداخلي ذي الأبواب المحدودة، أو مجاري العادم المرتفعة، أو الوصول المشترك إلى المحطة. ينبغي تقييم السقالات، واستئجار الرافعة، وتوافر الرافعة الشوكية، والعزل الكهربائي، وعزل الغاز، وفحوصات الأداء بعد الصيانة قبل اعتماد رقم الصيانة السنوي. تُدرج هذه البنود أحياناً ضمن عمليات الموقع بدلاً من ميزانية المولد، لكنها تظل مؤثرة في التكلفة الإجمالية للملكية.
للتوقف بُعدان من حيث التكلفة. تكون فاتورة الصيانة المباشرة مرئية؛ أما تكلفة الطاقة غير المتاحة فهي أقل وضوحاً لكنها قد تكون أكبر. عندما يدعم المولد عملية حرجة، يجب أن تحدد الميزانية ما إذا كان التوليد المؤقت، أو خفض الحمل، أو إمداد الشبكة، أو وحدة احتياطية متاحاً أثناء التوقفات المخططة. ليس هذا سبباً لتأجيل الصيانة. تميل عمليات الفحص المؤجلة إلى تحويل التآكل القابل للإدارة إلى توقف عاجل مع تحكم أقل في العمالة والقطع.
تغيّر استراتيجية قطع الغيار نمط التدفقات النقدية
تميز ميزانية قطع الغيار العملية بين المواد الاستهلاكية، وقطع الغيار الاحتياطية التأمينية، ومواد العمرة. تُشترى المواد الاستهلاكية بانتظام. تُحتفظ بقطع الغيار التأمينية لأن تعطل أحد العناصر قد يسبب توقفاً طويلاً، حتى لو لم يُستخدم العنصر في سنة معينة. تُقتنى مواد العمرة قبل حدث مخطط له بعد معرفة النطاق المتوقع. إن دمج الفئات الثلاث كلها في رقم سنوي واحد للقطع يحجب كلاً من قيمة المخزون ومخاطر التوقف.
تستحق المكونات ذات فترات التوريد الطويلة مراجعة مبكرة. قد تختلف المحامل، وعناصر التحكم بالوقود، وأجهزة الاستشعار، ومعدات الإشعال، والمشغلات، وموانع التسرب المتخصصة، ومكونات القسم الساخن في فترات التوريد ومتطلبات التخزين. يهم العمر التخزيني للمطاطات المرنة، وبعض المواد الكيميائية، والبطاريات، والوحدات الإلكترونية. فقد تؤخر قطعة غيار تبدو متاحة إصلاحاً إذا تدهورت أثناء التخزين أو كانت تفتقر إلى التحقق من التكوين.
بالنسبة إلى تركيب يشمل أيضاً معدات هواء العمليات، ينبغي أن تراعي خطة الصيانة التفاعلات التشغيلية بين المولد والـضاغط المتصل. يمكن أن يؤدي تغير الطلب على العملية إلى تغيير حمل المولد، وتكرار البدء، وساعات التشغيل. يجب مراجعة مناطق السحب المشتركة، ومسارات التهوية، وإشارات التحكم، أو منطق الإيقاف أثناء تخطيط التوقف لضمان ألا يؤدي العمل على إحدى الحزم إلى أعمال تشغيل تجريبي يمكن تجنبها على الحزمة الأخرى.
مراقبة الحالة بند في الميزانية وليست إضافة اختيارية
غالباً ما يكون تمويل صيانة أجهزة القياس غير كافٍ لأن من المتوقع أن تعمل أجهزة الاستشعار إلى أجل غير مسمى. تتطلب مجسات الاهتزاز، والمزدوجات الحرارية، ومرسلات الضغط، وحساسات السرعة، وأجهزة كشف الحريق والغاز، وأنظمة التحكم المدعومة بالبطاريات، والمرحلات الوقائية فحوصات وظيفية، ومعايرة عند الاقتضاء، واستبدالاً عندما تصبح حالتها غير موثوقة. قد يؤدي تعطل جهاز الاستشعار إلى حالات فصل مزعجة، أو إخفاء التدهور، أو فرض تشغيل تحفظي.
لا تكون بيانات الاتجاهات مفيدة إلا عندما تُسجَّل ظروف التشغيل معها. لا تشير زيادة درجة حرارة العادم تلقائياً إلى تلف التوربين؛ فقد تعكس درجة الحرارة المحيطة، أو تقييد المدخل، أو تغيرات الوقود، أو انجراف المستشعر، أو تغير الحمل. وبالمثل، قد ينشأ الاهتزاز المرتفع عن مكوّن دوار، أو مشكلة في محاذاة الوصلة، أو معدات تثبيت مفكوكة، أو تغير في المولد المُدار. ينبغي أن تتضمن الميزانية وقتاً للتشخيص لتمييز السبب قبل استبدال القطع المكلفة.
قد تقلل المراقبة عن بُعد وجمع البيانات الحاجة إلى زيارات الموقع غير الضرورية، لكنهما ينشئان أيضاً تكاليف مستمرة لأجهزة الاتصالات، ودعم البرمجيات، وضوابط الأمن السيبراني، ومراجعة البيانات، واستبدال الأجهزة المتقادمة. تُبرر هذه التكاليف بعملية الصيانة التي تدعمها، وليس بمجرد وجود لوحة معلومات.
بناء الميزانية على افتراضات التشغيل
يفصل نموذج الاعتماد المفيد بين التكاليف السنوية الثابتة والتكاليف المدفوعة بالاستخدام. تشمل التكاليف الثابتة الفحص الدوري، وصيانة نظام المراقبة، والتخطيط لاستبدال البطاريات، وإدارة اتفاقية الخدمة عند استخدامها، ومخزوناً أساسياً من المواد الاستهلاكية. تشمل التكاليف المدفوعة بالاستخدام عمالة الخدمة المرتبطة بالساعات أو مرات البدء، واستبدال المرشحات المرتبط بحالة المدخل، واحتياطيات القسم الساخن، واحتياطيات العمرة، وأعمال نظام الوقود المتأثرة بجودة الوقود.
ينبغي أن يكون كل افتراض قابلاً للتتبع: ساعات التشغيل السنوية المتوقعة، ومرات البدء المتوقعة، ونطاق الحمل المعتاد، والظروف المحيطة، وترتيب ترشيح المدخل، ومواصفات الوقود، والجاهزية المطلوبة، وقيود الوصول. وهذا يجعل التباين اللاحق مفهوماً. عندما ترتفع نفقات الصيانة، يمكن للسجل أن يوضح ما إذا كان السبب ارتفاع الاستخدام، أو بيئة أشد قسوة، أو تغير ممارسات التشغيل، أو نتيجة فحص، بدلاً من تجاوز تكلفة غير مفسر.
خصص احتياطياً منضبطاً لنتائج الفحص، لكن لا تستخدم الاحتياطي بديلاً عن تمويل العمرة المخططة. يمكن التنبؤ بأعمال دورة الحياة المخططة من جدول الصيانة وينبغي استحقاق مخصصاتها وفقاً لذلك. يختص الاحتياطي بتغيرات النطاق مثل التعرية غير المتوقعة، أو التآكل، أو الأسلاك المتضررة، أو العزل المتدهور، أو أعطال المعدات المساعدة المكتشفة بعد التوقف.
لذلك فإن أقوى ميزانية للصيانة هي جدول حي مرتبط بسجل التشغيل الفعلي. فهي تمول الأعمال الروتينية من دون إهمال الأحداث الرئيسية، وتحدد التكلفة اللوجستية المحيطة بالتوقفات، وتحافظ على مرونة كافية لتصحيح الحالات المؤكدة قبل أن تتحول إلى أعطال قسرية.
- ▶ متى يُحسّن التوربين البخاري الاستخلاصي إنتاج الطاقة والحرارة المشتركة
- ▶ ماذا يحدث عندما يتغير الطلب على بخار العملية في توربين بخاري استخراجي
- ▶ كيفية مواءمة ضغط التوربين البخاري ذي الاستخراج مع متطلبات العملية
- ▶ عندما تكون تغطية الخدمة المحلية مهمة لمصنّع مولدات التوربينات الغازية
- ▶ كيف يمكن لمهل التوريد لدى المُصنّع أن تغيّر مشروع مولد توربيني غازي
- ▶ ما الشهادات المهمة عند اختيار مُصنّع مولدات التوربينات الغازية؟
ابحث من هنا
اترك رسالة
