
Những chi phí nào quyết định thời gian hoàn vốn của tuabin hơi trích hơi
Thời gian hoàn vốn của tua-bin hơi nước trích hơi được xác định bởi lợi ích tiền mặt ròng hằng năm mà nó tạo ra sau khi tính toàn bộ chi phí tăng thêm — không chỉ bởi riêng giá mua tua-bin. Giá chào thiết bị thấp vẫn có thể dẫn đến khoản đầu tư kém hiệu quả nếu nhu cầu hơi không ổn định, sản lượng điện chỉ thay thế điện lưới có giá trị thấp, hoặc dự án đòi hỏi cải tạo đáng kể đối với lò hơi, đường ống, hệ thống điện và hệ thống điều khiển.
Do đó, câu hỏi tài chính chính xác hơn là “Tua-bin có giá bao nhiêu?” mà là:giá trị chiết khấu của điện hữu ích và hơi công nghệ trong suốt vòng đời vận hành, sau khi tính đến ảnh hưởng của vốn, nhiên liệu, bảo trì, thời gian ngừng máy và tài chính, là bao nhiêu? Câu trả lời phụ thuộc rất lớn vào cân bằng hơi và đặc tính vận hành của nhà máy.
Hoàn vốn bắt đầu từ việc xác định đúng ranh giới dòng tiền
Tua-bin hơi nước trích hơi nhận hơi áp suất cao từ lò hơi hoặc nguồn thu hồi nhiệt, giãn nở một phần hơi để phát điện và trích hơi ở một hoặc nhiều mức áp suất trung gian để sử dụng cho công nghệ. Giá trị của nó đến từ việc tận dụng độ giảm áp mà nếu không sẽ bị giảm qua van giảm áp. Trong một bố trí đồng phát phù hợp, nhà máy nhận được hơi công nghệ và điện tại chỗ từ cùng một dòng hơi.
Một mô hình đầu tư có ý nghĩa cần tách biệt sự khác biệt giữa hai trường hợp vận hành:
- Trường hợp tham chiếu: hơi công nghệ được cấp thông qua giảm áp, trong khi điện được mua từ lưới hoặc phát từ một nguồn khác.
- Trường hợp dự án: hơi đi qua tua-bin trích hơi, điện được sản xuất tại chỗ và quá trình công nghệ nhận hơi ở áp suất và nhiệt độ yêu cầu.
Lợi ích ròng hằng năm không đơn giản là sản lượng tua-bin nhân với biểu giá điện. Cần bao gồm chi phí điện mua được tránh, doanh thu bán điện khi áp dụng, thay đổi về mức sử dụng nhiên liệu, chi phí lò hơi được tránh hoặc phát sinh thêm, chi phí vận hành biến đổi, dự phòng bảo trì, thuế và mọi thay đổi về khả năng sẵn sàng sản xuất. Tính toán hoàn vốn đơn giản có thể hữu ích cho sàng lọc ban đầu, nhưng việc phê duyệt thông thường cũng nên xem xét giá trị hiện tại ròng (NPV), tỷ suất hoàn vốn nội bộ (IRR) và hiệu quả trong điều kiện vận hành kém thuận lợi hơn.
Biểu thức ban đầu hữu ích là:
Lợi ích tiền mặt ròng hằng năm = giá trị điện + tiết kiệm của hệ thống hơi + các chi phí tránh được khác − thay đổi về nhiên liệu và tiện ích − chi phí vận hành và bảo trì − tổn thất liên quan đến ngừng máy.
Mỗi hạng mục cần các giả định cụ thể theo nhà máy. Các chỉ số hiệu suất chung không thể thay thế cho cân bằng hơi và điện của từng địa điểm.
Chi phí vốn rộng hơn gói tua-bin
Gói tua-bin-máy phát, thiết bị phụ trợ, hệ thống điều khiển và thử nghiệm tại nhà máy là các hạng mục ngân sách dễ thấy, nhưng thường chỉ chiếm một phần chi phí lắp đặt. Tính toán hoàn vốn cần bao gồm mọi hạng mục cần thiết để đưa tua-bin hơi nước trích hơi vào vận hành thương mại tin cậy.
Các hạng mục phạm vi thường bị bỏ sót trong ước tính ban đầu bao gồm đường ống hơi đầu vào và hơi trích, van, ống xả nước ngưng, thiết bị tách, bộ giảm quá nhiệt, giá đỡ, cách nhiệt, móng xây dựng, cải tạo nhà xưởng, hệ thống bôi trơn, bố trí làm mát, tủ đóng cắt, máy biến áp, hệ thống bảo vệ, thiết bị hòa đồng bộ và tích hợp hệ thống điều khiển phân tán. Nếu nhà máy lò hơi hiện có có biên độ áp suất hạn chế hoặc công suất không đủ, việc nâng cấp lò hơi có thể chi phối bài toán đầu tư.
Đấu nối điện cũng có thể làm thay đổi đáng kể chi phí vốn. Một cơ sở chỉ bù đắp nhu cầu nội bộ có phạm vi khác với cơ sở xuất điện, vận hành song song với lưới điện công ích hoặc phải duy trì phụ tải quan trọng khi có sự cố. Cần xác định các nghiên cứu bảo vệ, đo đếm, yêu cầu giao diện với đơn vị điện lực, đánh giá sóng hài và phối hợp rơ-le trước khi mô hình tài chính được xem là sẵn sàng cho quyết định.
Kỹ thuật, giấy phép, vận chuyển, thuế nhập khẩu, quản lý thi công, chạy thử, thử nghiệm hiệu năng, đào tạo vận hành viên, phụ tùng ban đầu và dự phòng cần được đưa vào ngân sách được phê duyệt. Đối với các dự án xuyên biên giới, rủi ro tỷ giá và thời điểm thông quan có thể ảnh hưởng đến cả chi phí cuối cùng lẫn thời điểm doanh thu bắt đầu.
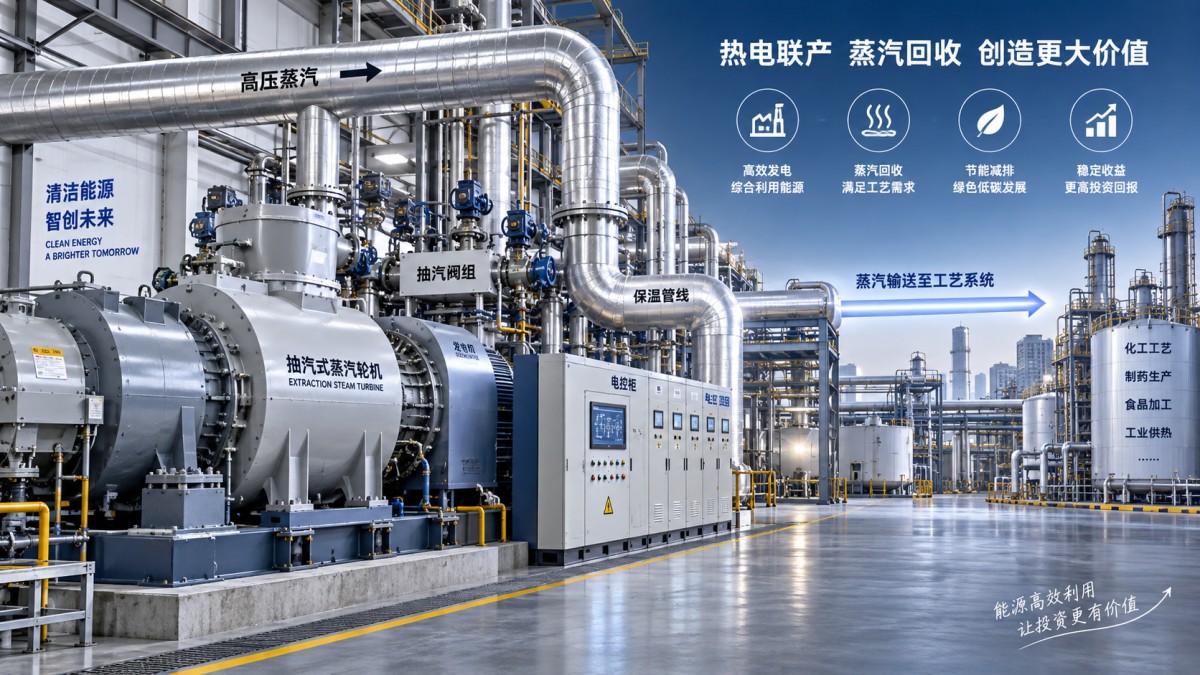
Đặc tính hơi quyết định liệu việc phát điện có thực sự mang lại giá trị hay không
Tua-bin trích hơi chỉ tạo ra giá trị khi có lưu lượng hơi đầu vào phù hợp và độ giảm áp hữu ích. Điều này khiến đặc tính nhu cầu hơi công nghệ trở thành một trong những đầu vào tài chính quan trọng nhất.
Nếu một cơ sở có nhu cầu ổn định quanh năm đối với hơi trích ở áp suất xác định, sản lượng điện hằng năm có thể tương đối dự đoán được. Nếu việc sử dụng hơi theo sản xuất theo mẻ, nhu cầu theo mùa hoặc các đợt vận hành không đều, tua-bin có thể hoạt động trong thời gian đáng kể ở tải giảm hoặc không thể vận hành vì cân bằng hơi không hỗ trợ vận hành. Khi đó, mô hình dựa trên công suất điện định mức sẽ đánh giá quá cao mức tiết kiệm.
Cần chú ý khi nhu cầu công nghệ có thể giảm xuống dưới dải trích hơi thực tế của tua-bin. Nhà máy có thể cần các trạm bypass hoặc van giảm áp để duy trì cấp hơi khi tua-bin dừng hoạt động, trong quá trình khởi động hoặc ở tải thấp. Các hệ thống đó cần thiết về mặt vận hành, nhưng chúng làm giảm tỷ phần hơi có thể sản xuất điện và làm tăng chi phí vốn cũng như chi phí bảo trì.
Điều khiển áp suất trích hơi cũng có hệ quả kinh tế. Tăng áp suất trích để đáp ứng yêu cầu công nghệ làm giảm entanpi có thể dùng để giãn nở và giảm sản lượng điện. Câu hỏi phù hợp không phải là công suất định mức tối đa trong điều kiện thiết kế; mà là sản lượng dự kiến tại áp suất đầu vào, nhiệt độ đầu vào, áp suất trích, lưu lượng trích và mô hình vận hành theo mùa thực tế.
Giá trị điện phải được đo tại công tơ, không phải tại đầu cực máy phát
Mỗi megawatt-giờ điện được tạo ra có giá trị khác nhau tùy theo lượng điện mà nó thay thế. Điện sử dụng sau công tơ có thể tránh được phí năng lượng, phí liên quan đến công suất cực đại, các thành phần truyền tải và phân phối, thuế hoặc các yếu tố biểu giá khác. Điện xuất bán có thể nhận mức giá hợp đồng thấp hơn và có thể chịu cắt giảm công suất, quy tắc thanh toán hoặc hạn chế điều độ.
Mô hình cần phân biệt giữa:
- điện bù đắp một cách tin cậy điện nhập từ lưới trong giờ vận hành;
- điện được sản xuất khi nhu cầu tại cơ sở đã thấp;
- điện đủ điều kiện xuất bán theo một thỏa thuận xác định; và
- sản lượng phát bị mất do tiêu thụ phụ trợ, tổn hao máy biến áp và thời gian ngừng máy theo kế hoạch hoặc đột xuất.
Khoản tiết kiệm phí công suất cần được xem xét đặc biệt cẩn trọng. Tua-bin chỉ có thể giảm nhu cầu cực đại nhập từ lưới nếu nó vận hành vào những thời điểm xác định mức đỉnh dùng để tính hóa đơn. Không nên giả định có khoản ghi nhận chỉ vì lượng điện mua từ lưới trung bình giảm. Tương tự, biểu giá có thể thay đổi theo thời gian sử dụng, mùa, cấp điện áp hoặc công suất hợp đồng. Một mức giá điện bình quân duy nhất thường có thể chấp nhận cho ước tính sơ bộ, nhưng là cơ sở yếu cho phê duyệt vốn cuối cùng.
Hiệu quả kinh tế nhiên liệu phụ thuộc vào nguồn hơi
Tác động nhiên liệu của tua-bin trích hơi đôi khi bị hiểu nhầm. Nếu hơi áp suất cao đã cần thiết và nếu không sẽ được giảm áp qua van, dẫn dòng hơi đó qua tua-bin có thể phát điện với lượng nhiên liệu lò hơi tăng thêm rất ít hoặc không có trong so sánh trực tiếp. Tuy nhiên, kết luận này thay đổi nếu phải tạo thêm hơi chỉ để tối đa hóa phát điện, nếu hiệu suất lò hơi giảm ở mức tải đã điều chỉnh, hoặc nếu cần thêm điện phụ trợ và xử lý nước.
Chi phí nhiên liệu cần được tính từ toàn bộ hệ thống hơi. Các đầu vào liên quan gồm hiệu suất lò hơi trong toàn dải tải, giá nhiên liệu và điều khoản cung ứng, nhiệt độ nước cấp, tỷ lệ hồi nước ngưng, xả đáy, xử lý nước cấp bổ sung, yêu cầu kiểm soát phát thải và năng lượng cần cho bất kỳ quá trình đốt bổ sung nào. Nếu hơi được tạo ra từ nhiệt thải hoặc nguồn khí thải công nghệ, chi phí cơ hội và khả năng sẵn có của nguồn đó vẫn cần được xác định; “hơi miễn phí” hiếm khi là một giả định tài chính đầy đủ.
Khi một dự án được so sánh với phương án phát điện khí đốt mới thay vì đường cơ sở giảm áp, việc so sánh phải được thực hiện trên các ranh giới tương đương. MộtTua-bin khí có thể có mức độ phụ thuộc nhiên liệu, cấu hình thu hồi nhiệt, khả năng điều độ và chu kỳ bảo trì khác nhau. Chỉ so sánh hiệu suất điện có thể che khuất giá trị — hoặc giới hạn — của việc tích hợp hơi công nghệ.
Số giờ vận hành và khả năng sẵn sàng ảnh hưởng lớn hơn các chênh lệch nhỏ về hiệu suất
Đối với nhiều dự án, dự báo thực tế về số giờ vận hành hằng năm có ảnh hưởng đến hoàn vốn lớn hơn so với một thay đổi nhỏ về hiệu suất tua-bin được chào giá. Dự báo cần tính đến lịch sản xuất, thời gian ngừng lò hơi, các đợt đại tu tổng thể, gián đoạn lưới điện, biến động nhu cầu hơi, thời gian khởi động và dừng máy, cùng các khoảng thời gian bảo trì dự kiến.
Khả năng sẵn sàng không nên được thể hiện bằng một tỷ lệ phần trăm không có giải thích. Mô hình cần xác định thiết bị nào có thể làm ngừng phát điện: bản thân tua-bin, hộp số khi được sử dụng, máy phát và thiết bị kích từ, hệ thống điều khiển, thiết bị bôi trơn, nhà máy lò hơi, đường ống trích hơi, đấu nối điện và các ràng buộc phía công nghệ. Mô hình cũng cần ghi nhận liệu việc mất sản lượng tua-bin có buộc phải mua điện lưới đắt hơn hay ảnh hưởng đến tính liên tục của hơi công nghệ hay không.
Tác động tài chính của việc ngừng máy là không đối xứng tại một số nhà máy. Dừng máy theo kế hoạch trong thời gian biểu giá thấp có thể có chi phí khiêm tốn, trong khi sự cố đột xuất trong giai đoạn sản xuất cao điểm có thể tạo ra chi phí điện thay thế cao. Đây là lý do các giả định về khả năng sẵn sàng cần được gắn với lịch vận hành của nhà máy, thay vì được xem là một hạng mục bảo hành kỹ thuật chung chung.
Bảo trì là chi phí vòng đời, không phải khoản dự phòng nhỏ hằng năm
Kiểm tra định kỳ, chất bôi trơn, bộ lọc, hiệu chuẩn thiết bị đo lường, bảo trì van, kiểm tra căn chỉnh và hỗ trợ vận hành viên là các chi phí lặp lại. Quan trọng hơn là các đợt kiểm tra và đại tu định kỳ, có thể yêu cầu công việc với rô-to, thay ổ trục, sửa chữa phớt, nâng cấp điều khiển, bảo dưỡng máy phát và nhân công chuyên môn. Thời điểm và phạm vi phụ thuộc vào thiết kế tua-bin, chất lượng hơi, chế độ vận hành chu kỳ, số giờ vận hành và khuyến nghị bảo trì của nhà sản xuất.
Các mô hình tài chính cần bao gồm cả chi phí bảo trì hằng năm và chi phí cho các sự kiện lớn theo kế hoạch vào đúng những năm dự kiến phát sinh. Phân bổ đều chi phí đại tu cho tất cả các năm có thể chấp nhận được đối với so sánh vòng đời ở cấp độ cao, nhưng có thể che giấu sự sụt giảm dòng tiền quan trọng đối với khả năng trả nợ hoặc lập kế hoạch vốn.
Chất lượng hơi có liên quan trực tiếp đến tài chính. Hiện tượng cuốn theo, sản phẩm ăn mòn, thoát nước không đầy đủ hoặc hóa học nước ngưng kém có thể rút ngắn tuổi thọ linh kiện và tăng rủi ro ngừng máy. Lập ngân sách cho điều hòa hơi phù hợp, giám sát và kỷ luật xử lý nước thường ít tốn kém hơn so với giả định rằng các trách nhiệm đó nằm ngoài phạm vi đầu tư tua-bin.
Điều khoản tài chính có thể kéo dài thời gian hoàn vốn biểu kiến ngay cả khi hiệu quả kinh tế nhà máy tốt
Hoàn vốn đơn giản đo thời điểm khoản tiết kiệm lũy kế không chiết khấu thu hồi vốn đầu tư ban đầu. Chỉ số này không thể hiện chi phí vốn, tiến độ trả nợ, lãi vay trong thời gian xây dựng hoặc giá trị của việc chậm chạy thử. Một dự án có hiệu quả kinh tế vận hành chấp nhận được vẫn có thể gây áp lực lên dòng tiền nếu chi tiêu xây dựng diễn ra sớm trong khi doanh thu bị trì hoãn.
Do đó, mô hình phê duyệt tối thiểu nên kiểm tra ba trường hợp: kế hoạch vận hành cơ sở, trường hợp thận trọng với số giờ vận hành thấp hơn hoặc giá trị điện thấp hơn, và trường hợp chịu áp lực kết hợp chậm tiến độ, vượt chi phí và nhu cầu hơi giảm. Phân tích độ nhạy đặc biệt quan trọng khi biểu giá điện, giá nhiên liệu, tỷ giá hoặc thỏa thuận xuất điện không chắc chắn.
Các giả định về trượt giá cần được nêu rõ. Nếu giá điện, chi phí nhiên liệu, lao động hoặc chi phí bảo trì trong tương lai được điều chỉnh theo trượt giá, cơ sở điều chỉnh cần nhất quán giữa cả trường hợp tham chiếu và trường hợp dự án. Chỉ tăng giá trị tiết kiệm trong khi giữ nguyên chi phí có thể làm một dự án biên trở nên hấp dẫn mà không cải thiện hiệu quả kinh tế cơ bản của nó.
Một hồ sơ phê duyệt có cơ sở cần thể hiện những gì
Một đề xuất tua-bin hơi nước trích hơi đáng tin cậy có thể truy xuất từ điều kiện công nghệ đến dòng tiền. Đề xuất cần thể hiện cân bằng hơi theo giờ hoặc theo giai đoạn đại diện, sản lượng phát ròng dự kiến, phương án sử dụng điện, phạm vi chi phí lắp đặt, kế hoạch bảo trì và các giả định tài chính. Đề xuất cũng cần nêu rõ biến số nào có tính hợp đồng, biến số nào là dữ liệu đo tại hiện trường và biến số nào vẫn là ước tính.
Các dự án mạnh nhất không nhất thiết là những dự án có thời gian hoàn vốn công bố ngắn nhất. Đó là các dự án có nhu cầu hơi công nghệ bền vững, độ giảm áp thực sự có thể thu hồi, điện có giá trị chi phí tránh được rõ ràng, phạm vi lắp đặt được xác định và trường hợp bất lợi vẫn trong mức chấp nhận được. Khi các điều kiện này không được chứng minh, giá chào thiết bị thấp không phải là bằng chứng về khoản đầu tư rủi ro thấp; đó chỉ đơn giản là cái nhìn chưa đầy đủ về chi phí quyết định thời gian hoàn vốn.
- ▶ Khi nào tua-bin hơi nước 50 MW phù hợp với nhà máy điện tự dùng công nghiệp
- ▶ Cách đánh giá khả năng quá tải của tua-bin hơi 50 MW
- ▶ Tuabin hơi 50 MW cần những điều kiện nền móng nào
- ▶ Việc lựa chọn bình ngưng ảnh hưởng như thế nào đến hiệu suất tuabin hơi 50 MW
- ▶ Những yếu tố nào quyết định chi phí lắp đặt của tua-bin hơi 50 MW
- ▶ Yêu cầu đấu nối lưới điện định hình dự án tuabin hơi 50 MW như thế nào
Tìm kiếm từ đây
Hãy để lại lời nhắn
