
抽気式蒸気タービンの投資回収を左右するコストは何ですか
抽気式蒸気タービンの投資回収は、タービンの購入価格だけではなく、すべての追加コストを計上した後に生み出される年間純キャッシュ便益によって決まります。蒸気需要が不安定である場合、発電出力が低価値の系統電力の代替にとどまる場合、またはボイラー、配管、電気設備、制御システムに大規模な改造が必要な場合、提示された設備価格が低くても投資効果は低くなる可能性があります。
したがって、財務上の問いは「タービンはいくらかかるのか」よりも具体的です。すなわち、資本費、燃料費、保守費、停止の影響、および資金調達の影響を考慮したうえで、運転寿命全体にわたる有効電力およびプロセス蒸気の割引現在価値はいくらか?ということです。その答えは、現場の蒸気収支と運転プロファイルに大きく依存します。
投資回収は適切なキャッシュフロー範囲の設定から始まる
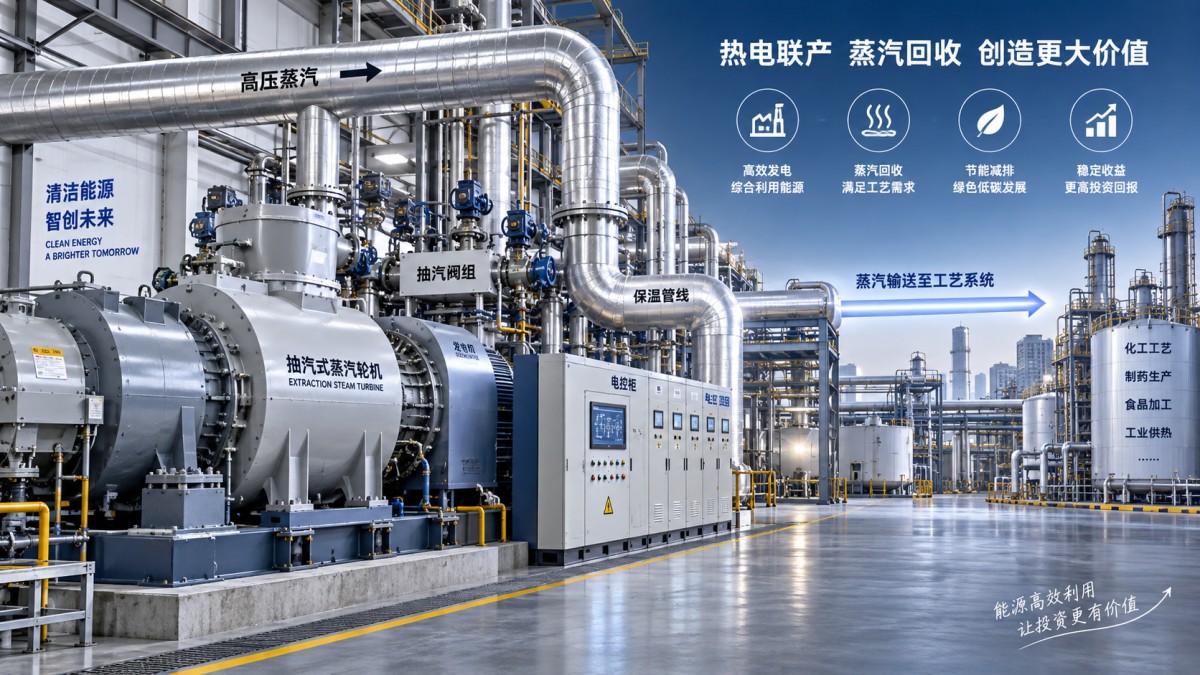
抽気式蒸気タービンは、ボイラーまたは熱回収源から高圧蒸気を受け取り、その一部を膨張させて発電し、1つまたは複数の中間圧力で蒸気を抽気してプロセス用途に供給します。その価値は、本来であれば減圧弁で低下させる圧力差を利用することにあります。適切に組み合わされたコージェネレーション構成では、プラントは同じ蒸気流からプロセス蒸気と構内電力を得ます。
意味のある投資モデルでは、次の2つの運転ケースの差異を明確に分離する必要があります。
- 基準ケース:プロセス蒸気は減圧によって供給され、電力は系統から購入するか、別の電源によって発電されます。
- プロジェクトケース:蒸気は抽気タービンを通過し、電力は構内で発電され、プロセスには必要な圧力および温度の蒸気が供給されます。
年間純便益は、単にタービン出力に電力料金を乗じたものではありません。購入電力の回避、該当する場合の売電収益、燃料使用量の変化、回避または追加されるボイラー費用、変動運転費、保守引当金、税金、および生産稼働率の変化を含める必要があります。単純投資回収期間の算定は初期スクリーニングには有用ですが、通常、承認時には正味現在価値(NPV)、内部収益率(IRR)、および不利な運転条件下でのダウンサイド性能も検討すべきです。
有用な初期表現は次のとおりです。
年間純キャッシュ便益 = 電力価値 + 蒸気システムの節減額 + その他の回避コスト − 燃料およびユーティリティの変動 − 運転・保守費 − 停止関連損失。
各項目にはプラント固有の前提条件が必要です。一般的な効率値は、現場ごとの蒸気・電力収支の代わりにはなりません。
資本コストはタービンパッケージより広範囲に及ぶ
タービン発電機パッケージ、補機、制御装置、および工場試験は目に見える予算項目ですが、据付コストの一部にすぎないことが少なくありません。投資回収計算には、抽気式蒸気タービンを信頼性のある商用運転に投入するために必要なすべての項目を含める必要があります。
初期見積もりで見落とされがちな範囲項目には、入口および抽気蒸気配管、弁、ドレン、セパレーター、減温器、支持材、断熱材、土木基礎、建屋改修、潤滑システム、冷却設備、開閉装置、変圧器、保護システム、同期装置、および分散制御システムとの統合が含まれます。既設ボイラープラントの圧力余裕が限られている、または能力が不足している場合、ボイラーの改造が投資判断の大部分を占めることがあります。
電力系統連系も資本コストを大きく変える可能性があります。内部需要を相殺するだけの施設と、電力を売電する施設、電力会社系統と並列運転する施設、または外乱時に重要負荷を維持しなければならない施設では、必要範囲が異なります。保護協調検討、計量、電力会社との接続要件、高調波評価、およびリレー協調は、財務モデルを意思決定可能なものとして扱う前に特定する必要があります。
承認予算には、エンジニアリング、許認可、輸送費、輸入関税、建設管理、試運転、性能試験、運転員教育、初期予備品、および予備費を含める必要があります。国境を越えるプロジェクトでは、為替エクスポージャーおよび通関時期が、最終コストと収益開始時期の両方に影響する可能性があります。
蒸気プロファイルが、発電が真に価値を持つかを決定する
抽気タービンは、適切な入口蒸気流量と有効な圧力差がある間にのみ価値を生み出します。そのため、プロセス蒸気需要プロファイルは最も重要な財務入力の一つです。
施設において、所定圧力の抽気蒸気に対する年間を通じた安定需要がある場合、年間発電量は比較的予測可能です。蒸気使用量がバッチ生産、季節需要、または不規則な操業キャンペーンに従う場合、蒸気収支が運転を支えられず、タービンは低負荷での運転または停止に相当な時間を費やす可能性があります。その場合、銘板電気出力に基づくモデルは節減額を過大評価します。
プロセス需要がタービンの実用的な抽気範囲を下回る可能性がある場合には注意が必要です。タービン停止時、起動時、または低負荷時に蒸気供給を維持するため、プラントにはバイパスステーションまたは減圧弁が必要になることがあります。これらのシステムは運用上必要ですが、発電可能な蒸気の割合を低下させ、資本費および保守費を追加します。
抽気圧力制御にも経済的な影響があります。プロセス要件を満たすために抽気圧力を上げると、膨張に利用できるエンタルピーが減少し、発電量が低下します。重要なのは設計条件における最大定格出力ではなく、実際の入口圧力、入口温度、抽気圧力、抽気流量、および季節的な運転パターンで予想される出力です。
電力価値は発電機端子ではなく計量点で評価する必要がある
発電されたメガワット時ごとに、何を代替するかによって価値が異なります。計量点より内側で使用される電力は、電力量料金、需要関連料金、送配電費用、税金、またはその他の料金要素を回避できる場合があります。売電電力はより低い契約価格となる可能性があり、出力抑制、精算規則、または給電制限の対象となることがあります。
モデルでは、以下を区別する必要があります。
- 運転時間中に購入電力を確実に相殺する電力、
- サイト需要がすでに低い時間帯に発電される電力、
- 定義された契約のもとで売電対象となる電力、および
- 補機電力消費、変圧器損失、計画停止または強制停止によって失われる発電量。
需要料金の節減には特に注意が必要です。タービンが輸入ピーク需要を低減できるのは、請求上のピークを確定する時点に稼働している場合に限られます。平均的な系統購入量が減少するだけで、節減額を想定すべきではありません。同様に、料金は使用時間帯、季節、電圧レベル、または契約容量によって変動する可能性があります。単一の加重平均電力価格は予備的な見積もりには許容されることが多いものの、最終的な設備投資承認を裏付けるには不十分です。
燃料経済性は蒸気源に依存する
抽気タービンの燃料への影響は、ときに誤解されます。高圧蒸気がすでに必要であり、それ以外の場合には弁で減圧されるのであれば、その蒸気をタービンに通すことで、直近の比較ではボイラー燃料をほとんど、あるいはまったく追加せずに発電できる可能性があります。しかし、発電量を最大化するためだけに追加蒸気を発生させる必要がある場合、改訂後の負荷でボイラー効率が低下する場合、または追加の補機電力や水処理が必要な場合には、結論が変わります。
燃料費は蒸気システム全体に基づいて算定すべきです。関連入力には、負荷範囲全体におけるボイラー効率、燃料価格および供給条件、給水温度、復水回収率、ブローダウン、補給水処理、排出規制要件、および補助燃焼に必要なエネルギーが含まれます。蒸気が廃熱またはプロセスオフガス源から生成される場合でも、その源の機会費用および利用可能性を定義する必要があります。「無料の蒸気」という前提だけで、完全な財務前提となることはほとんどありません。
プロジェクトを減圧ベースラインではなく新しいガス焚き発電オプションと比較する場合、同等の範囲で比較する必要があります。ガスタービンでは、燃料エクスポージャー、熱回収構成、給電能力、および保守サイクルが異なる可能性があります。電気効率のみを比較すると、プロセス蒸気統合の価値、または制約が見えにくくなることがあります。
小さな効率差よりも運転時間と稼働率の影響が大きい
多くのプロジェクトでは、現実的な年間運転時間予測は、提示されたタービン効率のわずかな変化よりも投資回収に大きく影響します。予測では、生産スケジュール、ボイラー停止、定期修理期間、系統停電、蒸気需要の変動、起動・停止期間、および予想される保守期間を考慮する必要があります。
稼働率を説明のない百分率として表すべきではありません。モデルでは、タービン本体、使用される場合のギアボックス、発電機および励磁設備、制御システム、潤滑設備、ボイラープラント、抽気配管、電力連系設備、およびプロセス側の制約のうち、どの設備が発電を停止させ得るかを特定する必要があります。また、タービン発電の喪失によってより高価な系統電力の購入が必要になるか、またはプロセス蒸気供給の継続性に影響するかも認識する必要があります。
一部のプラントでは、停止による財務上の影響は非対称です。低料金期間中の計画停止はコストが比較的小さい場合がありますが、生産ピーク時の計画外停止は高額な代替電力費用を生じさせる可能性があります。このため、稼働率の前提は一般的な技術保証項目として扱うのではなく、プラントの運転カレンダーと組み合わせる必要があります。
保守は軽微な年間引当ではなくライフサイクルコストである
定期点検、潤滑剤、フィルター、計装校正、弁の保守、芯出し確認、および運転員支援は継続的なコストです。より重要なのは定期検査およびオーバーホールであり、ロータ作業、軸受交換、シール作業、制御装置の更新、発電機整備、および専門作業員が必要になる場合があります。時期および範囲は、タービン設計、蒸気品質、サイクル運転条件、運転時間、およびメーカーの保守推奨事項に依存します。
財務モデルには、年間保守費用と、予定される大規模イベント支出の両方を、想定される特定年度に計上する必要があります。オーバーホール費用をすべての年度に均等配分することは、概略的なライフサイクル比較では許容されますが、債務返済能力または設備投資計画に重要なキャッシュフローの落ち込みを隠す可能性があります。
蒸気品質は財務に直接関係します。キャリーオーバー、腐食生成物、不十分な排水、または不適切な復水水質は、部品寿命を短縮し、停止リスクを高める可能性があります。適切な蒸気調整、監視、および水処理管理のための予算を計上することは、これらの責任がタービン投資判断の範囲外にあると想定するよりも、通常は低コストです。
資金調達条件は、プラント経済性が健全でも見かけの投資回収を長期化させる可能性がある
単純投資回収は、割引を行わない累積節減額が初期投資を回収する時点を測定します。資本コスト、債務返済プロファイル、建設期間中の利息、または試運転遅延の価値は示しません。運転経済性が許容可能なプロジェクトであっても、建設支出が早期に発生し、収益が後ろ倒しになる場合には、キャッシュフローを圧迫する可能性があります。
したがって、承認モデルでは少なくとも3つのケースを検証すべきです。すなわち、基本運転計画、運転時間または電力価値が低い保守的ケース、そして遅延、コスト超過、蒸気需要低下を組み合わせたストレスケースです。電力料金、燃料価格、為替レート、または売電条件に不確実性がある場合、感度分析は特に重要です。
エスカレーションの前提は明示的にする必要があります。将来の電力価格、燃料費、労務費、または保守費を上昇させる場合、その根拠は基準ケースとプロジェクトケースの双方で一貫している必要があります。コストを据え置いたまま節減額だけを選択的に上昇させると、基礎となる経済性を改善することなく、限界的なプロジェクトを魅力的に見せる可能性があります。
根拠のある承認案件が示すべき内容
信頼できる抽気式蒸気タービン提案は、プロセス条件からキャッシュフローまで追跡可能である必要があります。時間別または代表期間別の蒸気収支、予想正味発電量、電力の処分先、据付コスト範囲、保守計画、および資金調達の前提を示すべきです。また、どの変数が契約条件であるか、どれが測定済みの現場データであるか、どれが推定値のままであるかも明記する必要があります。
最も優れたプロジェクトは、必ずしも見出し上の投資回収期間が最短のものではありません。プロセス蒸気需要が持続的であり、圧力差が実際に回収可能であり、電力に明確な回避コスト価値があり、据付範囲が定義され、ダウンサイドケースにも耐えられるプロジェクトです。これらの条件が示されていない場合、低い設備見積価格は低リスク投資の証拠ではなく、投資回収を決定するコストについての不完全な見方にすぎません。
ここから検索
伝言を残す
