
ما التكاليف التي تحدد فترة استرداد تكلفة التوربين البخاري الاستخلاصي؟
تتحدد فترة استرداد الاستثمار في توربين بخاري استخلاصي من خلال صافي المنفعة النقدية السنوية التي يحققها بعد احتساب جميع التكاليف الإضافية، وليس بسعر شراء التوربين وحده. فقد يؤدي انخفاض السعر المعروض للمعدات إلى استثمار ضعيف إذا كان الطلب على البخار غير مستقر، أو إذا كان الإنتاج الكهربائي يحل محل طاقة شبكة منخفضة القيمة فقط، أو إذا كان المشروع يتطلب تعديلات واسعة في الغلايات والأنابيب والأنظمة الكهربائية وأنظمة التحكم.
لذلك فإن السؤال المالي أكثر دقة من «كم تبلغ تكلفة التوربين؟»؛ وهو:ما القيمة المخصومة للكهرباء المفيدة وبخار العمليات على مدى العمر التشغيلي، بعد احتساب تأثيرات رأس المال والوقود والصيانة والتوقف والتمويل؟ وتعتمد الإجابة بدرجة كبيرة على توازن البخار ونمط التشغيل في الموقع.
تبدأ فترة الاسترداد بتحديد حدود التدفق النقدي الصحيحة
يستقبل التوربين البخاري الاستخلاصي بخاراً عالي الضغط من غلاية أو مصدر استرداد حرارة، ويوسّع جزءاً منه لتوليد الكهرباء، ويستخلص البخار عند ضغط متوسط واحد أو أكثر لاستخدامه في العمليات. وتأتي قيمته من الاستفادة من انخفاض الضغط الذي كان سيُخفَّض لولا ذلك عبر صمام تخفيض الضغط. وفي ترتيب توليد مشترك متوافق جيداً، تحصل المنشأة على بخار العمليات والكهرباء في الموقع من تدفق البخار نفسه.
ينبغي أن يعزل نموذج الاستثمار ذي المعنى الفرق بين حالتي تشغيل:
- الحالة المرجعية: يُزوَّد بخار العمليات عبر تخفيض الضغط، بينما تُشترى الكهرباء من الشبكة أو تُولَّد من مصدر آخر.
- حالة المشروع: يمر البخار عبر التوربين الاستخلاصي، وتُنتج الكهرباء في الموقع، وتحصل العملية على البخار بالضغط ودرجة الحرارة المطلوبين.
لا تتمثل المنفعة السنوية الصافية ببساطة في مضاعفة إنتاج التوربين بتعرفة الكهرباء. بل ينبغي أن تشمل تكلفة الطاقة المشتراة المتجنبة، وإيرادات التصدير عند انطباقها، والتغيرات في استخدام الوقود، وتكاليف الغلايات المتجنبة أو الإضافية، ومصروفات التشغيل المتغيرة، ومخصصات الصيانة، والضرائب، وأي تغير في إتاحة الإنتاج. وقد يكون احتساب فترة الاسترداد البسيطة مفيداً للفحص الأولي، لكن الموافقة ينبغي أن تدرس عادةً أيضاً صافي القيمة الحالية (NPV)، ومعدل العائد الداخلي (IRR)، والأداء في الظروف التشغيلية الأقل ملاءمة.
صيغة أولية مفيدة هي:
صافي المنفعة النقدية السنوية = قيمة الكهرباء + وفورات نظام البخار + التكاليف المتجنبة الأخرى − تغيرات الوقود والمرافق − تكاليف التشغيل والصيانة − الخسائر المرتبطة بالتوقف.
يتطلب كل بند افتراضات خاصة بالمنشأة. ولا يمكن لأرقام الكفاءة العامة أن تحل محل موازنة البخار والطاقة الخاصة بالموقع.
تكلفة رأس المال أوسع من حزمة التوربين
تُعد حزمة التوربين والمولد والمعدات المساعدة وأنظمة التحكم واختبارات المصنع بنوداً ظاهرة في الميزانية، لكنها غالباً لا تمثل سوى جزء من التكلفة المركبة. وينبغي أن يشمل احتساب فترة الاسترداد كل بند مطلوب لوضع التوربين البخاري الاستخلاصي في خدمة تجارية موثوقة.
تشمل بنود النطاق التي غالباً ما تُغفل في التقديرات المبكرة أنابيب بخار الدخول والاستخلاص، والصمامات، والمصارف، والفواصل، ومزيلات التسخين الفائق، والدعامات، والعزل، والأساسات المدنية، وتعديلات المباني، وأنظمة التزييت، وترتيبات التبريد، ومعدات التبديل، والمحولات، وأنظمة الحماية، ومعدات المزامنة، وتكامل نظام التحكم الموزع. وإذا كانت محطة الغلايات القائمة ذات هامش ضغط محدود أو سعة غير كافية، فقد تهيمن ترقيات الغلايات على جدوى الاستثمار.
يمكن للربط الكهربائي أيضاً أن يغير تكلفة رأس المال بصورة جوهرية. فالمنشأة التي تعوض الطلب الداخلي فقط تواجه نطاقاً مختلفاً عن منشأة تصدر الطاقة، أو تعمل بالتوازي مع شبكة مرافق عامة، أو يجب أن تحافظ على الأحمال الحرجة أثناء الاضطرابات. وينبغي تحديد دراسات الحماية، والقياس، ومتطلبات واجهة المرفق، وتقييم التوافقيات، وتنسيق المرحلات قبل اعتبار النموذج المالي جاهزاً لاتخاذ القرار.
ينبغي تضمين الهندسة، والتصاريح، والشحن، ورسوم الاستيراد، وإدارة الإنشاءات، والتشغيل الأولي، واختبار الأداء، وتدريب المشغلين، وقطع الغيار الأولية، والاحتياطي في الميزانية المعتمدة. وفي المشاريع العابرة للحدود، يمكن للتعرض لمخاطر أسعار الصرف وتوقيت الإجراءات الجمركية أن يؤثرا في كل من التكلفة النهائية وتاريخ بدء الإيرادات.
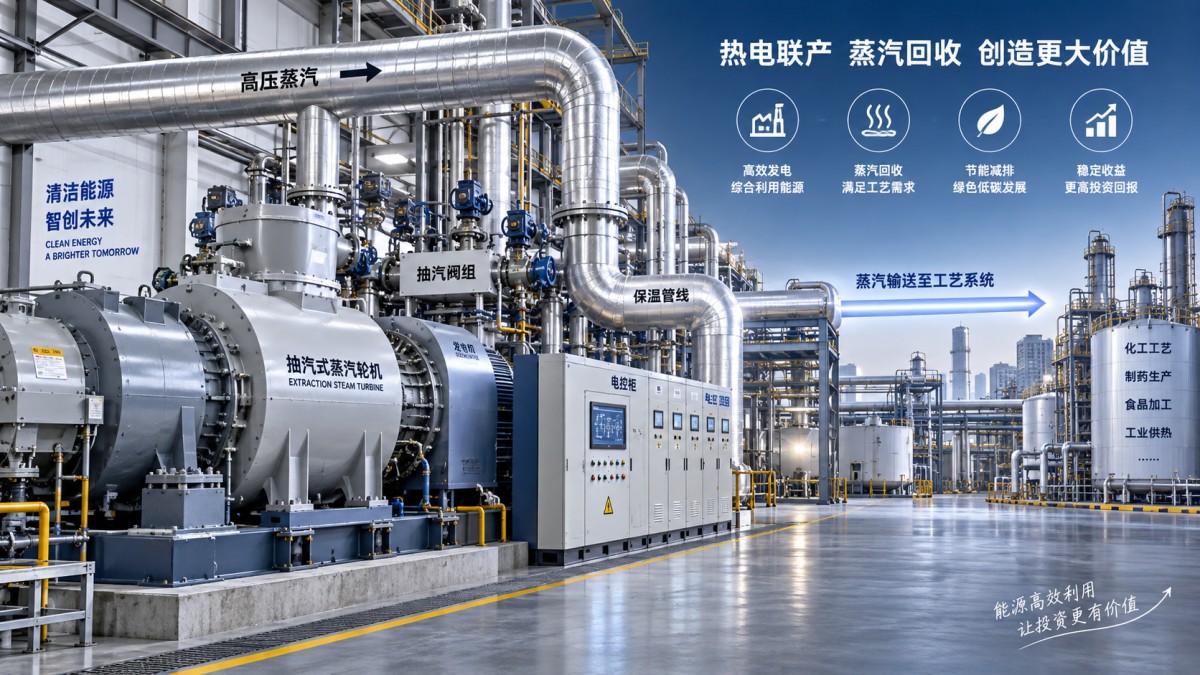
يحدد نمط البخار ما إذا كان التوليد ذا قيمة حقيقية
لا يحقق التوربين الاستخلاصي قيمة إلا عندما يتوفر تدفق بخار دخول مناسب وانخفاض ضغط مفيد. وهذا يجعل نمط الطلب على بخار العمليات أحد أهم المدخلات المالية.
إذا كانت لدى المنشأة حاجة مستقرة على مدار العام إلى بخار استخلاص عند ضغط محدد، فيمكن أن يكون التوليد السنوي قابلاً للتنبؤ نسبياً. أما إذا كان استخدام البخار يتبع إنتاج الدفعات، أو الطلب الموسمي، أو حملات التشغيل غير المنتظمة، فقد يقضي التوربين وقتاً كبيراً عند حمل مخفض أو يكون غير متاح لأن موازنة البخار لا تدعم التشغيل. وعندئذٍ سيؤدي نموذج يستند إلى القدرة الكهربائية الاسمية إلى المبالغة في تقدير الوفورات.
تستلزم الحالات التي قد ينخفض فيها طلب العملية دون نطاق الاستخلاص العملي للتوربين اهتماماً خاصاً. وقد تحتاج المنشأة إلى محطات تجاوز أو صمامات تخفيض ضغط للحفاظ على إمداد البخار عندما يكون التوربين متوقفاً أو أثناء بدء التشغيل أو عند الحمل المنخفض. وهذه الأنظمة ضرورية من الناحية التشغيلية، لكنها تقلل حصة البخار القادرة على توليد الكهرباء وتضيف مصروفات رأسمالية ومصروفات صيانة.
ينتج عن التحكم في ضغط الاستخلاص أيضاً أثر اقتصادي. فرفع ضغط الاستخلاص لتلبية متطلبات العملية يترك إنثالبي أقل متاحاً للتمدد ويخفض التوليد الكهربائي. والسؤال ذو الصلة ليس أقصى قدرة مقننة في ظروف التصميم؛ بل القدرة المتوقعة عند ضغط الدخول الفعلي، ودرجة حرارة الدخول، وضغط الاستخلاص، وتدفق الاستخلاص، ونمط التشغيل الموسمي.
يجب قياس قيمة الكهرباء عند العداد، لا عند أطراف المولد
تختلف قيمة كل ميغاواط ساعة مولدة تبعاً لما تحل محله. فقد تتجنب الطاقة المستخدمة خلف العداد رسوم الطاقة، والرسوم المرتبطة بالطلب، ومكونات النقل والتوزيع، والضرائب، أو عناصر التعرفة الأخرى. وقد تحصل الطاقة المصدرة على سعر تعاقدي أقل وتخضع للتقييد أو قواعد التسوية أو قيود التوزيع.
ينبغي أن يميز النموذج بين:
- الكهرباء التي تعوض بصورة موثوقة الطاقة المستوردة خلال ساعات التشغيل؛
- الكهرباء المنتجة عندما يكون الطلب في الموقع منخفضاً بالفعل؛
- الكهرباء المؤهلة للتصدير بموجب اتفاقية محددة؛ و
- التوليد المفقود بسبب استهلاك المعدات المساعدة وخسائر المحولات والتوقفات المخططة أو القسرية.
تستحق وفورات رسوم الطلب عناية خاصة. فلا يمكن للتوربين أن يخفض ذروة الطلب المستورد إلا إذا كان يعمل في اللحظات التي تحدد ذروة الفوترة. ولا ينبغي افتراض هذا الأثر لمجرد انخفاض متوسط مشتريات الشبكة. وبالمثل، قد تختلف التعرفة حسب وقت الاستخدام، أو الموسم، أو مستوى الجهد، أو السعة المتعاقد عليها. وغالباً ما يكون سعر كهرباء موحد متوسط مقبولاً للتقدير الأولي، لكنه يمثل دعماً ضعيفاً للموافقة النهائية على رأس المال.
تعتمد اقتصاديات الوقود على مصدر البخار
يُساء فهم أثر الوقود في التوربين الاستخلاصي أحياناً. فإذا كان البخار عالي الضغط مطلوباً بالفعل وكان سيُخفض ضغطه عبر صمام لولا ذلك، فإن توجيه ذلك البخار عبر توربين يمكن أن يولد الكهرباء بوقود غلاية إضافي قليل أو من دون وقود إضافي في المقارنة المباشرة. ومع ذلك، يتغير هذا الاستنتاج إذا وجب توليد بخار إضافي فقط لتعظيم التوليد، أو إذا انخفضت كفاءة الغلاية عند الحمل المعدل، أو إذا تطلب الأمر قدرة إضافية للمعدات المساعدة ومعالجة المياه.
ينبغي احتساب تكلفة الوقود من نظام البخار بأكمله. وتشمل المدخلات ذات الصلة كفاءة الغلاية عبر نطاق الأحمال، وسعر الوقود وشروط التوريد، ودرجة حرارة مياه التغذية، ومعدل عودة المكثفات، والتفوير، ومعالجة المياه التعويضية، ومتطلبات التحكم في الانبعاثات، والطاقة اللازمة لأي احتراق إضافي. وإذا كان البخار ينتج من حرارة مهدرة أو مصدر غاز ناتج عن العمليات، فلا بد أيضاً من تحديد تكلفة الفرصة وإتاحة ذلك المصدر؛ إذ نادراً ما يكون «البخار المجاني» افتراضاً مالياً كاملاً.
عندما يُقارن المشروع بخيار توليد جديد يعمل بالغاز بدلاً من خط أساس لتخفيض الضغط، يجب إجراء المقارنة ضمن حدود متكافئة. فقد يكون لـتوربين غازي تعرض مختلف للوقود، وتكوين مختلف لاسترداد الحرارة، وقدرة مختلفة على التوزيع، ودورة صيانة مختلفة. ويمكن أن تؤدي مقارنة الكفاءة الكهربائية وحدها إلى حجب قيمة تكامل بخار العمليات أو حدوده.
ساعات التشغيل والإتاحة أكثر تأثيراً من فروق الكفاءة الصغيرة
بالنسبة إلى كثير من المشاريع، يكون لتوقع واقعي لساعات التشغيل السنوية أثر أكبر في فترة الاسترداد من تغير محدود في كفاءة التوربين المعروضة. وينبغي أن يراعي التوقع جداول الإنتاج، وتوقفات الغلايات، وفترات الصيانة الشاملة، وانقطاعات الشبكة، وتباين الطلب على البخار، وفترات بدء التشغيل وإيقافه، وفترات الصيانة المتوقعة.
لا ينبغي تمثيل الإتاحة كنسبة مئوية غير مفسرة. وينبغي أن يحدد النموذج المعدات التي يمكنها إيقاف التوليد: التوربين نفسه، وعلبة التروس عند استخدامها، والمولد ومعدات الإثارة، وأنظمة التحكم، ومعدات التزييت، ومحطة الغلايات، وأنابيب الاستخلاص، والربط الكهربائي، وقيود جانب العملية. كما ينبغي أن يقر بما إذا كان فقدان توليد التوربين يفرض شراء طاقة شبكة أعلى تكلفة أو يؤثر في استمرارية بخار العمليات.
يكون الأثر المالي للتوقف غير متماثل في بعض المنشآت. فقد تكون تكلفة الإيقاف المخطط خلال فترة تعرفة منخفضة محدودة، بينما يمكن أن يؤدي الفقد غير المخطط خلال ذروة الإنتاج إلى تكلفة مرتفعة لطاقة الاستبدال. ولهذا ينبغي ربط افتراضات الإتاحة بالتقويم التشغيلي للمنشأة بدلاً من التعامل معها كبند ضمان تقني عام.
الصيانة تكلفة دورة حياة وليست مخصصاً سنوياً بسيطاً
تشكل الفحوصات الروتينية، ومواد التشحيم، والمرشحات، ومعايرة أجهزة القياس، وصيانة الصمامات، وفحوصات المحاذاة، ودعم المشغلين تكاليف متكررة. والأكثر أهمية هي الفحوصات والإصلاحات الدورية، التي قد تتطلب أعمالاً على الدوار، واستبدال المحامل، وأعمال الأختام، وترقيات التحكم، وخدمة المولد، وعمالة متخصصة. ويعتمد توقيتها ونطاقها على تصميم التوربين، وجودة البخار، وواجب التشغيل الدوري، وساعات التشغيل، وتوصيات الشركة المصنعة بشأن الصيانة.
ينبغي أن تشمل النماذج المالية كلاً من مصروفات الصيانة السنوية والإنفاق على الأحداث الرئيسية المجدولة في السنوات المحددة المتوقع حدوثها فيها. وقد يكون توزيع تكلفة الإصلاح الشامل بالتساوي على جميع السنوات مقبولاً لمقارنة عالية المستوى لدورة الحياة، لكنه قد يخفي انخفاضاً في التدفق النقدي يؤثر في تغطية خدمة الدين أو تخطيط رأس المال.
لجودة البخار صلة مالية مباشرة. إذ يمكن أن يؤدي حمل الرذاذ، أو نواتج التآكل، أو التصريف غير الكافي، أو كيمياء المكثفات الرديئة إلى تقصير عمر المكونات وزيادة مخاطر التوقف. وعادة ما تكون ميزانية تهيئة البخار المناسبة والمراقبة والانضباط في معالجة المياه أقل تكلفة من افتراض أن هذه المسؤوليات تقع خارج نطاق استثمار التوربين.
يمكن لشروط التمويل أن تطيل فترة الاسترداد الظاهرية حتى عندما تكون اقتصاديات المنشأة سليمة
تقيس فترة الاسترداد البسيطة الزمن الذي تستعيد فيه الوفورات التراكمية غير المخصومة الاستثمار الأولي. لكنها لا توضح تكلفة رأس المال، أو ملف سداد الدين، أو الفائدة أثناء الإنشاء، أو قيمة تأخر التشغيل الأولي. ويمكن لمشروع ذي اقتصاديات تشغيل مقبولة أن يضغط على التدفق النقدي إذا حدث الإنفاق على الإنشاء مبكراً بينما تتأخر الإيرادات.
لذلك ينبغي لنماذج الموافقة اختبار ثلاث حالات على الأقل: خطة التشغيل الأساسية، وحالة متحفظة بساعات تشغيل أقل أو قيمة كهرباء أقل، وحالة ضغط تجمع بين التأخير وتجاوز التكلفة وانخفاض الطلب على البخار. ويكتسب تحليل الحساسية أهمية خاصة عندما تكون تعريفات الكهرباء أو أسعار الوقود أو أسعار الصرف أو ترتيبات التصدير غير مؤكدة.
ينبغي أن تكون افتراضات التصعيد واضحة. فإذا جرى تصعيد أسعار الكهرباء المستقبلية أو تكاليف الوقود أو العمالة أو مصروفات الصيانة، فيجب أن يكون الأساس متسقاً في كل من الحالتين المرجعية وحالة المشروع. وقد يجعل تصعيد الوفورات بصورة انتقائية مع إبقاء التكاليف ثابتة مشروعاً هامشياً يبدو جذاباً دون تحسين اقتصادياته الأساسية.
ما الذي ينبغي أن تعرضه حالة موافقة قابلة للدفاع عنها
يكون مقترح التوربين البخاري الاستخلاصي الموثوق قابلاً للتتبع من ظروف العملية إلى التدفق النقدي. وينبغي أن يعرض موازنة البخار لكل ساعة أو لكل فترة تمثيلية، وصافي التوليد المتوقع، ووجهة استخدام الكهرباء، ونطاق التكلفة المركبة، وخطة الصيانة، وافتراضات التمويل. كما ينبغي أن يبين المتغيرات التعاقدية، وبيانات الموقع المقاسة، وتلك التي لا تزال تقديرات.
ليست أقوى المشاريع بالضرورة تلك التي تحقق أقصر فترة استرداد معلنة. بل هي المشاريع التي يكون فيها الطلب على بخار العمليات مستداماً، وانخفاض الضغط قابلاً للاسترداد فعلياً، وللكهرباء قيمة واضحة من حيث التكاليف المتجنبة، ونطاق التركيب محدداً، وتظل فيها الحالة السلبية مقبولة. وعندما لا تُثبت هذه الظروف، فإن انخفاض عرض سعر المعدات ليس دليلاً على استثمار منخفض المخاطر؛ بل هو مجرد رؤية غير مكتملة للتكلفة التي تحدد فترة الاسترداد.
- ▶ متى يكون توربين بخاري بقدرة 50 MW مناسبًا لمحطة توليد كهرباء ذاتية صناعية
- ▶ كيفية تقييم قدرة التحميل الزائد في توربين بخاري بقدرة 50 MW
- ▶ ما هي شروط الأساس المطلوبة لتوربين بخاري بقدرة 50 MW
- ▶ كيف يؤثر اختيار المكثف على أداء التوربين البخاري بقدرة 50 MW
- ▶ ما الذي يؤثر في التكلفة المركبة لتوربين بخاري بقدرة 50 MW
- ▶ كيف تؤثر متطلبات الربط بالشبكة في مشروع توربين بخاري بقدرة 50 MW
ابحث من هنا
اترك رسالة
