




















天然ガスタービン発電機のライフサイクルコストを左右する要因とは
財務承認担当者にとって、天然ガスタービン発電機の購入価格は投資の中で最も目に見えやすい部分にすぎません。より大きな財務上の問題は、運転寿命を通じてそのユニットがどれだけの信頼できる電力を発電するか、燃料費および保守費がどの程度か、さらに停止、コンプライアンス対応、サービス遅延にどの程度さらされるかです。
より低価格の機械であっても、現場の通常負荷で著しく多くの燃料を消費する場合、重要な生産期間中に大規模な作業が必要となる場合、または必要な稼働率を支えられないスペアパーツ供給網に依存する場合には、より高価な選択肢となり得ます。逆に、その運転特性、契約上のサポート、保守計画によって長年にわたりキャッシュフローが保護されるなら、より高い初期見積価格が正当化される場合があります。したがって、ライフサイクルコストは機器の明細項目としてではなく、プロジェクト採算性の問題として検討すべきです。
燃料費が通常、財務上の方向性を決定する
燃料消費量は、特にユニットが長時間運転される場合、またはプラントの電力需要の相当部分を供給する場合、天然ガスタービン発電機に伴う最大の継続的コストとなることが多いです。ヒートレートのわずかな差が、年間支出に大きな差を累積させる可能性があります。しかし、比較には購入者が実際に直面する運転条件を用いなければなりません。
タービンは定格出力付近では高い効率を示す場合がありますが、想定される運転用途が部分負荷での頻繁な運転、短時間起動を伴う予備運転、またはプロセス需要に連動する変動出力であることもあります。周囲温度、標高、吸気品質、燃料組成、排気側の制約はいずれも、実際の出力および燃料使用量を変化させる可能性があります。カタログ出力と最良条件での効率だけに基づく財務モデルは、運転コストを過小評価する傾向があります。
承認において有用な問いは、単に「見積ヒートレートが最も低いタービンはどれか」ではありません。「性能低下条件および想定される部分負荷運転を含め、予想される給電プロファイル全体でどの程度の燃料使用量を予算化すべきか」です。サプライヤーには、性能保証の前提条件、許容される試験条件、および保証性能が達成されない場合の救済措置を明示するよう求めるべきです。
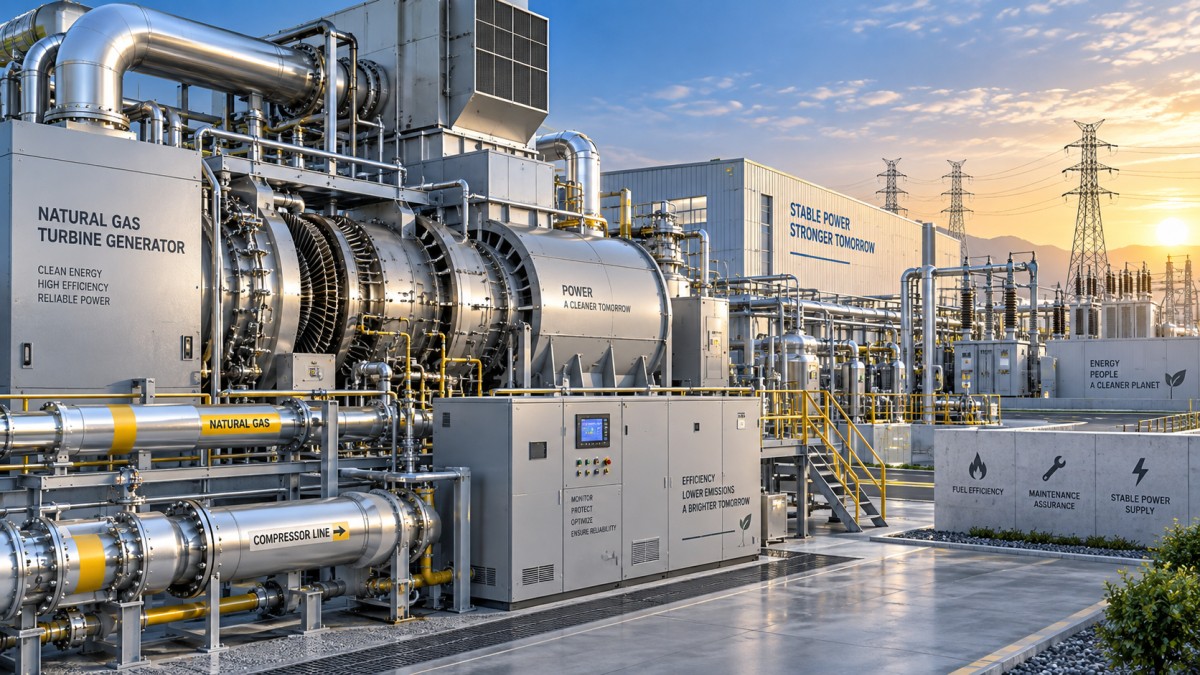
燃料リスクは、タービンがサイト全体にどのように適合するかによっても左右されます。使用前にガス圧を昇圧、処理、または圧縮する必要がある場合、補機電力需要および関連設備の保守は、同じライフサイクル計算に含める必要があります。統合された産業システムでは、プロセスエア、燃料ガス、およびその他の圧縮設備との接点が、エネルギー消費と停止リスクの双方に影響する可能性があります。コンプレッサーユニットを含む隣接する回転機械をサポートできるサプライヤーは、こうした接点での責任を簡素化できる場合がありますが、購入者はパッケージの利便性と測定可能な運転経済性を依然として区別すべきです。
保守コストは暦年数だけでなく運転プロファイルによって決まる
ガスタービンの保守は、運転時間、起動回数、熱サイクル、運転の厳しさ、および部品状態の組み合わせに基づいて行われます。これは、同じ銘板容量を持つ2つの設備でも、保守経済性が大きく異なる可能性があるため重要です。連続運転されるベースロードユニットは運転時間を急速に積み上げる一方、起動回数は少ない場合があります。待機用またはピーク支援用ユニットは運転時間が短くても、高温部部品により厳しいサイクル負荷を与える可能性があります。
財務承認では、評価期間中に予想される保守イベントと、その発生時期を特定すべきです。予算では、定期点検、計画的な高温部作業、大規模オーバーホール、消耗品、労務、物流、および停止期間中の生産損失または代替電力を区別する必要があります。すべての保守を均一な年間引当金として扱うと、特定の年に発生する大きな資金需要が見えにくくなる可能性があります。
特に注意すべき前提条件には、次のものがあります。
- 計画された運転サイクルが、提案書で用いられた保守間隔の基準と一致しているか。
- 吸気ろ過、燃料品質、周囲条件、および起動頻度によって、点検または交換の間隔が短縮される可能性があるか。
- 見積もられた長期サービス料金に、労務、出張、工具、運賃、およびエスカレーション条項が含まれているか。
- どの部品が修理、交換プールとの交換、または新品交換となるのか、また部品状態を誰が判断するのか。
- サイトに停止期間、仮設電源、または生産損失に関する信頼できる計画があるか。
長期サービス契約は予算の可視性を向上させることができますが、その価値は詳細に左右されます。固定料金に見えるものでも、停止作業の範囲、輸送、制御システムの陳腐化、または点検中に判明した追加作業が除外されている場合があります。一方、部品および現地サービスをイベントごとに購入すると、価格変動と供給可能性のリスクが所有者に戻ります。適切な契約形態は、組織のリスク許容度、社内保守能力、および計画外停止による財務的影響によって決まります。
見積書に記載されなくても、稼働率にはコストがある
信頼性は、修理請求書だけでなく、さまざまな形でライフサイクルコストに影響します。発電機がプロセスプラント、パイプライン設備、データに敏感な負荷、遠隔運転、または系統電力が高価なサイトを支える場合、停止は故障部品の価値をはるかに上回るコストを生む可能性があります。これには、生産中断、不利な時期の系統電力購入、契約上の違約金、再起動損失、および緊急動員が含まれる場合があります。
したがって、稼働率は商業的な観点から評価すべきです。購入者は、自らの運用における1時間、1日、および長期停止1回のコストを定義する必要があります。この検討により、冗長性、地域サービス体制、遠隔診断、在庫手配、および対応コミットメントに置かれる重みが変わることが多くあります。
公表された信頼性の主張だけでは、投資判断には不十分です。意思決定チームは、稼働率コミットメントの範囲を理解する必要があります。すなわち、どの設備が含まれるか、どの運転条件が除外されるか、停止時間をどのように測定するか、損害賠償またはサービスクレジットに実質的な価値があるかです。発電機パッケージは機械的に健全であっても、燃料供給設備、制御装置、開閉装置、プラント補機システム、または入手不能な重要予備品が原因で利用できない場合があります。
スペアパーツとサービス物流が試運転後のリスクを決定する
長寿命の回転機械資産では、発注書を発行する前にサポート可能性を精査する必要があります。専用の高温部部品、電子制御装置、特殊な修理工程、ソフトウェアへのアクセスにより、所有者は元のサプライチェーンに大きく依存する可能性があります。この依存は、リードタイム、修理ルート、在庫方針、および技術サポートの責任が明確であれば管理可能です。これらの事項が最初の強制停止まで先送りされると、財務リスクになります。
実務的なレビューでは、不在で運転不能となる重要部品を特定し、計画保有期間全体にわたり、それらをどのように調達・納入するかを確認すべきです。回答には、サイト保管予備品、地域在庫、交換プール、修理能力、または部品への契約上のアクセスが含まれる場合があります。各選択肢には異なる運転資本コストとリスクプロファイルがあります。
サービス能力も同様の規律で評価すべきです。財務意思決定者が技術的な詳細をすべて判断する必要はありませんが、診断、現地作業の実施、エンジニアリング上の判断、および保証調整の責任者を確認すべきです。複数のベンダーによるパッケージであっても商業的に魅力的な場合がありますが、明確なインターフェース管理が必要です。責任が分断されると、紛争に要する時間が停止時間になり得ます。
排出規制とサイト要件が事業性を変える可能性がある
排出に関する義務により、資本設備、運転用消耗品、監視、試験、および保守作業が追加される場合があります。そのライフサイクルへの影響は、地域の許可条件およびタービンの運転サイクルに左右されます。限定された運転時間帯を前提に設計されたソリューションは、プロジェクトが後に年間利用率の上昇またはより厳しい運転制限へ移行した場合、経済的でなくなる可能性があります。
同様に、騒音規制、燃料処理、ブラックスタート要件、系統コード上の義務、エンクロージャ設計、防火対策、および排熱回収の統合は、タービン供給範囲外のコストを生み出す可能性があります。財務承認の際、これらを二次的なエンジニアリング詳細として扱うべきではありません。これらは据付コスト、スケジュールリスク、補機電力、および継続的なコンプライアンス負担に影響します。
プロジェクトに排熱回収の選択肢がある場合、分析では理論上の効率向上ではなく、利用可能な熱の価値を用いるべきです。プロセスで吸収できない熱、または限られた運転期間にしか価値がない熱には、年間を通じて信頼できる需要と同じ財務的評価を与えるべきではありません。
シナリオを中心に承認ケースを構築する
最も説得力のあるライフサイクル比較では、すべての入札者に共通の運転モデルを使用します。これには、予想年間運転時間、負荷分布、起動回数、燃料の前提条件、周囲条件による出力低下、計画停止、保守イベント、補機消費、コンプライアンスコスト、および停止による財務的影響を含める必要があります。感度分析では、ガス価格、利用率、部分負荷運転、保守時期、および生産損失コストなど、結果を大きく変え得る変数を検証すべきです。
このアプローチは、単一の「最小ライフサイクルコスト」という数値に非生産的に焦点を当てることも防ぎます。あるタービンの選択肢は高利用率の場合には魅力的であっても、低運転時間の待機用途には適さない可能性があります。別の選択肢は初期価格が高くても、稼働率が財務的に重要な場合のリスクを低減できることがあります。承認決定では、投資がどの運転ケースに対応するよう設計されているか、また組織がどのリスクを保持する用意があるかを明記すべきです。
天然ガスタービン発電機のライフサイクルコストは、最終的には燃料使用量、保守特性、停止の影響、およびサポート可能性の相互作用によって決まります。これらの前提を明確にする調達プロセスは、機器価格と公称効率を個別に比較するプロセスよりも、より有用な設備投資判断をもたらします。
ここから検索
伝言を残す
