















Indokolja-e az iszapszivattyú viszonteladási értéke a megvásárlását egy rövid távú projekthez?
Indokolja-e a zagyszivattyú újraeladási értéke a rövid távú projektre történő vásárlást?
Az újraeladási érték vonzóvá teheti a tulajdonlást, de vajon felülmúlja-e a bérlés rugalmasságát egy rövid távú projekt esetén? Aki azt kérdezi, hogy „rövid távú projektekhez jobb bérelni vagy megvásárolni a zagyszivattyút”, annak a válasz a vételárnál több tényezőtől függ. A bérleti díjak, a finanszírozási költségek, a karbantartási kitettség, a szállítási költségek és az újraeladás időzítése egyaránt befolyásolják a végső megtérülést. A vásárlás csak akkor pénzügyileg indokolt, ha a reálisan várható nettó eladási bevétel a teljes tulajdonlási költséget egy összehasonlítható bérleti konstrukció költsége alá csökkenti, és elegendő tartalék marad a bizonytalanságok fedezésére.
A különbség az értékét megőrző eszköz és aközött van, hogy az eszközt a projekt befejezésekor a szükséges áron el is lehet adni. A kettő nem feltétlenül ugyanaz.
A teljes projektköltségeket hasonlítsa össze, ne a vételárat a bérleti díjakkal
Kezdje azzal, hogy mindkét oldalon azonos berendezéskonfigurációt vesz figyelembe. Egy önálló szivattyúra adott árajánlat nem hasonlítható közvetlenül egy olyan bérleti csomaggal, amely meghajtást, vezérlést, csatlakozásokat, üzembe helyezést vagy karbantartási támogatást is tartalmaz. Az árak összevetése előtt ellenőrizze a szükséges térfogatáramot, üzemi nyomást, terhelési ciklust, a szivattyúzott közeg jellemzőit és a helyszíni áramellátás feltételeit. Ellenkező esetben a látszólag olcsóbb ajánlatból egyszerűen hiányozhatnak a nélkülözhetetlen berendezések.
A tulajdonlási költség gyakorlati számítása:
Teljes tulajdonlási költség = beszerzési és előkészítési költség + projektüzemeltetési költségek + finanszírozási vagy tőkeköltség + projekt utáni tárolási költségek − nettó újraeladási bevétel.
Bérlés esetén vegye figyelembe a szerződéses díjakat, a helyszínre szállítás és a visszaszállítás költségeit, a biztosítást, a fogyóeszközöket, a karbantartási kötelezettségeket, valamint az esetleges hosszabbítási vagy kártérítési díjakat. Tisztázza, hogy a számlázás az üzemeltetés leállásakor, a berendezés elszállításakor vagy a beszállító általi visszavételkor ér-e véget. Ezek az időpontok lényegesen eltérő költségeket eredményezhetnek.
Az üzemanyag-, villamosenergia- és rutinszerű üzemeltetési munkaerőköltségek nagyrészt kiegyenlíthetik egymást, ha mindkét lehetőség azonos berendezést használ. Ezeket azonban vegye figyelembe, ha eltér a meghajtás hatásfoka, a személyzeti igény vagy a csomag tartalma. A visszaigényelhető adókat következetesen kezelje, és ne számolja el egyszerre a finanszírozási kamatot és az azzal átfedő tőkeköltséget.
Az újraeladási bevételt bizonyítékokkal kell alátámasztani, és le kell vonni belőle a költségeket
A használt berendezések meghirdetett ára nem bizonyítja, hogy az adott összegű újraeladási érték elérhető. A hirdetésekben szereplő berendezések eladatlanok maradhatnak, olyan tartozékokat tartalmazhatnak, amelyek az Ön egységéből hiányoznak, vagy eltérő piacot tükrözhetnek. Ha rendelkezésre állnak, kérjen igazolást lezárult adásvételekről, kereskedői vételi ajánlatokat vagy írásos visszavásárlási feltételeket. Ne csak a modellszámot vegye alapul: egyeztesse a konfigurációt, az életkort, az állapotot, a helyszínt és a dokumentációt is.
A nettó bevétel becslésekor vonja le a várható eladási árból az értékesítési jutalékot, az ellenőrzés, a felújítás, a csomagolás, a rakodás és az eladó által fizetendő fuvar költségét. Az értékesítés időszakára eső tárolási, biztosítási és finanszírozási költségeket a tartási költségek között vegye figyelembe, hogy ne számolja el őket kétszer.
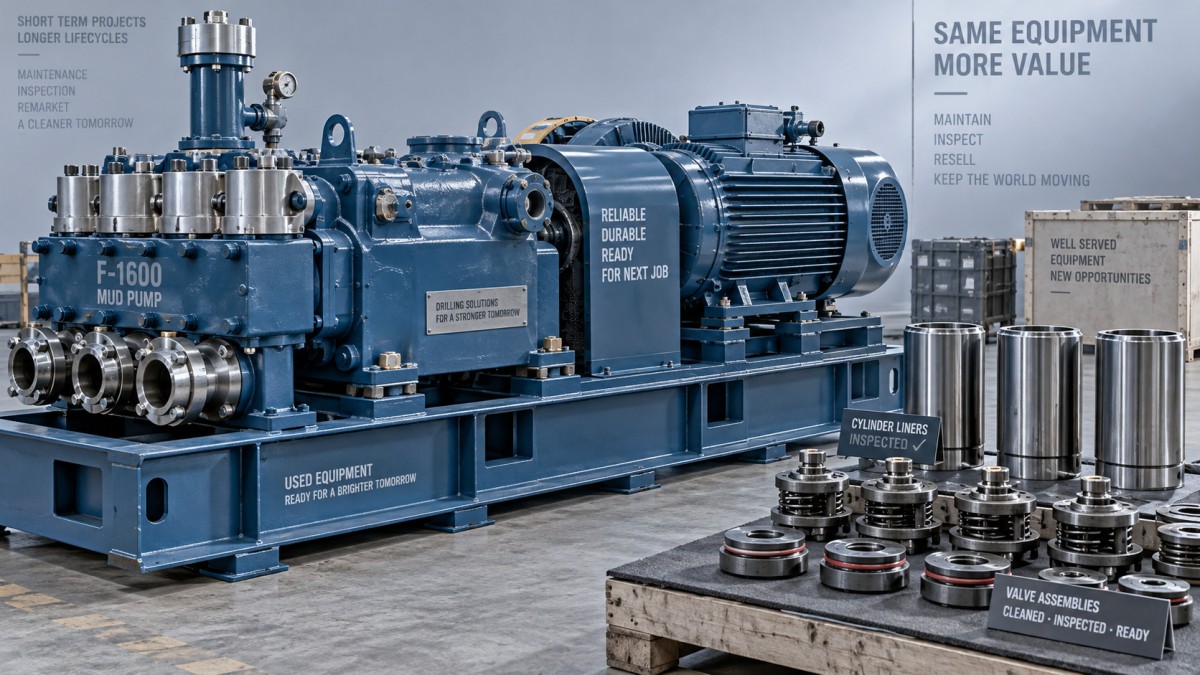
Különös figyelmet kell fordítani a fizikai állapotra. A koptató hatású közeggel végzett üzemeltetés befolyásolhatja a folyadékoldali komponenseket, a béléseket, a dugattyúkat és a szelepeket; a hajtóműoldali állapotot külön is fel kell mérni. Az üzemórák nyilvántartása hasznos, de nem árulja el a terhelés jellegét, a közeg tulajdonságait, a karbantartási fegyelmet vagy a korábbi javításokat. A vevő a bizonytalan állapot miatt akkor is alacsonyabb árat ajánlhat, ha a berendezés még működőképes.
Az újraeladási érték megőrzése ezért már a beszerzés során elkezdődik. Határozza meg, milyen nyilvántartásokat őriz meg: a berendezés azonosító adatait, a szerviztörténetet, a cserélt alkatrészeket, az ellenőrzések eredményeit és az üzemeltetési adatokat. A dokumentáció nem garantálja az eladást, de csökkenti azt a bizonytalanságot, amelyet a vevőnek be kell áraznia az ajánlatába.
Határozza meg az újraeladási küszöbértéket, amely mellett megéri a vásárlás
Ahelyett, hogy arról vitatkozna, „jónak tűnik-e” a maradványérték, számítsa ki a tulajdonlás megtérüléséhez szükséges minimális nettó bevételt:
Szükséges nettó újraeladási bevétel = az újraeladás előtti teljes tulajdonlási ráfordítás − az összehasonlítható bérlés teljes költsége.
Így az általános beszerzési kérdés ellenőrizhetővé válik: képes-e a berendezés a feltételezett értékesítési időszakon belül reálisan ekkora bevételt hozni? Ha a küszöbérték közel van egy optimista hirdetési árhoz, a vásárlás melletti érv törékeny. Egy hiteles kereskedői ajánlatnál érdemben alacsonyabb küszöb védhetőbb, az ajánlat feltételeinek figyelembevételével.
Készítsen kedvezőtlen forgatókönyvet alacsonyabb eladási árral, további javításokkal és hosszabb tartási idővel. Vizsgálja meg a projekt meghosszabbítását is: a további bérleti hónapok a tulajdonlásnak kedvezhetnek, a többletüzemeltetés okozta kopás viszont csökkentheti az újraeladási előnyt. Általános értékcsökkenési százalék helyett projektspecifikus árajánlatokat és feltételezéseket használjon.
Ha a pénzáramlás időzítése fontos, ne csak a nominális összegeket, hanem a diszkontált pénzáramlásokat is hasonlítsa össze. A berendezés mostani kifizetése és a pénznek csak a leszerelés után, jóval később történő visszanyerése finanszírozási terhet jelenthet akkor is, ha a végső számviteli költség versenyképesnek tűnik.
A műszaki megfelelőség az üzemeltetési költséget és a későbbi értékesítési piacot is befolyásolja
Előfordulhat, hogy egyetlen projektre kiválasztott konfigurációnak szűk az újraeladási vevőköre. A meghajtás típusa, az elektromos követelmények, a csomag teljessége, az alkatrészek elérhetősége és a szállíthatóság befolyásolhatja, hogy mely vevők tudják a berendezést jelentősebb átalakítás nélkül használni. A berendezés megrendelése előtt, ne csak azután mérje fel a másodlagos piaci keresletet, hogy visszakerült a raktárba.
AIszapszivattyú-kínálat NF és PZ modelleket, valamint dízelmotoros és villanymotoros hajtású változatokat tartalmaz; a leírás szerint a tervezés és gyártás API-szabvány szerint történik. Az értékeléshez kérje el az alkalmazandó szabványt és annak kiadását, a modellspecifikus dokumentációt, valamint a teljes csomag tartalmát. Ezt a leírást nem szabad független tanúsításként vagy valamely konkrét újraeladási felár bizonyítékaként kezelni.
A SINO-QNP több mint 30 éves turbógépipari tapasztalattal rendelkezik a gázturbinák, gőzturbinák, kompresszorok és generátorok területén; képességei kiterjednek a K+F-re, a tervezésre, a gyártásra, az értékesítésre, az EPC-projektekre és a pótalkatrész-ellátásra. Globális marketing- és szervizhálózata hátteret biztosít a csomagintegráció és az életciklus-támogatás megvitatásához. A költségmodellnek azonban az adott berendezésre és célállomásra vonatkozó írásos vállalásokra kell épülnie: az alkatrészek szállítási idejére, a szervizlefedettségre, az üzembe helyezési felelősségekre és a dokumentációs teljesítésekre.
A bérlés bizonyos kockázatokat áthárít, de nem mindet
A bérlés védelmet nyújthat a bizonytalan kihasználtsággal és a nehéz újraeladási piaccal szemben. A karbantartási vagy állásidő-kockázatokat azonban nem szünteti meg automatikusan. Olvassa el, hogyan oszlanak meg a kopóalkatrészek cseréjével, a nem rendeltetésszerű használatból eredő károkkal, a készenléti díjakkal, a meghibásodások elhárításával és a csereberendezés biztosításával kapcsolatos felelősségek. Az alacsony havi díj kevésbé előnyös, ha meghibásodás esetén a projekt nem kap használható helyettesítő berendezést.
A vásárlás nagyobb ellenőrzést biztosít a rendelkezésre állás és a karbantartás ütemezése felett, de önmagában a tulajdonlás nem teremt szervizkapacitást. A költségvetésnek a technikusokkal, a pótalkatrészekkel és a hibaelhárítási tervvel is számolnia kell. A későbbi újbóli üzembe állítás előnyét csak akkor vegye figyelembe, ha egy másik projekt időzítése és követelményei hitelesek és összeegyeztethetők, ne pusztán azért, mert esetleg adódik egy újabb munka.
A döntést megvalósítható kiszállási tervre alapozza
Az újraeladási érték akkor indokolhatja a rövid távú projektre történő vásárlást, ha a berendezés megfelel az üzemi követelményeknek, a beszerzési költség versenyképes, és a konzervatív eladási bevétel a javítási, értékesítési és tartási költségek levonása után is egyértelmű előnyt hagy. A bérlés általában jobban védhető választás, ha a kihasználtság bizonytalan, vagy a tulajdonlás csak optimista kilépési feltételezések mellett éri meg.
A jóváhagyás előtt kérjen azonos műszaki tartalmú bérleti ajánlatot, teljes beszerzési csomagot és dokumentált újraeladási becslést. Ha visszavásárlási ajánlatot kap, ellenőrizze az állapotra vonatkozó korlátozásokat, az üzemórakorlátokat, a levonásokat és a fizetés időzítését. Nem a berendezés elméleti maradványértéke a döntő, hanem az az összeg, amelyet a projekt befejezése után észszerűen vissza tud szerezni.
- ▶ Hogyan befolyásolja a hulladék fűtőértékének ingadozása a WTE-turbina teljesítményét
- ▶ Mi okozza az iszapszivattyú csapágyainak túlmelegedését folyamatos üzem közben?
- ▶ Miért csökken az iszapszivattyú nyomóoldali nyomása folyamatos üzem közben?
- ▶ Béreljen vagy vásároljon zagyszivattyút az ismétlődő rövid távú projektekhez?
- ▶ Indokolja-e az iszapszivattyú viszonteladási értéke a megvásárlását egy rövid távú projekthez?
- ▶ Hogyan változtatják meg a projekt meghosszabbításai az iszapszivattyú bérléséről vagy megvásárlásáról szóló döntést
Itt keressen
Üzenetet hagyhat
